




-
Abogado advierte que la regulación local puede aplicar aun si el fondo opera desde el extranjero.
-
Banxico exige licencias estrictas, pero el Senado impulsa una norma para stablecoins.
Tether y Fasanara Capital anunciaron el pasado 9 de septiembre el lanzamiento de StableFund, un fondo de crédito privado impulsado con un capital inicial de 400 millones de dólares y una meta de captación de hasta 3.000 millones.
La iniciativa busca financiar a pequeñas y medianas empresas en más de 60 países utilizando la stablecoin que emite, USDT, como infraestructura principal de liquidación.
El comunicado oficial promete inyectar capital a «las empresas y comunidades que más lo necesitan», pero evita precisar cuáles son las jurisdicciones seleccionadas para el despliegue.
Consultada por CriptoNoticias sobre sus planes específicos para el mercado mexicano, Fasanara declinó ofrecer detalles. «Por razones de cumplimiento, Fasanara no proporciona ningún comentario más allá de lo que está en el comunicado de prensa», respondió la firma londinense.
Este hermetismo no representa un descuido de comunicación. Es el primer síntoma visible del complejo camino regulatorio que el fondo en USDT tendría que recorrer para invertir capital en México.
Fasanara no es un actor ajeno al ecosistema financiero de México, tal como fue reportado por CriptoNoticias. La gestora, que administra activos por cerca de 6.000 millones de dólares, proporcionó la línea de deuda para una ronda de 125 millones de dólares de la fintech mexicana Kapital solo unos días antes del anuncio de StableFund.
Asimismo, en 2022 formalizó un acuerdo por 40 millones de dólares con la plataforma Cumplo para financiar a más de mil pymes locales. Si la firma ya opera activamente en el país, la omisión de México en el anuncio de StableFund responde a un vacío normativo que el fondo prefiere no exponer abiertamente.
El vacío regulatorio: las reglas que aún faltan por definir en México
«México no cuenta con un régimen específico para el crédito que utilice stablecoins», confirmó a CriptoNoticias Javier Pérez Moreno, socio de BGBG Abogados y líder de la práctica de FinTech en México.
El especialista aclara que la estructura del anuncio no implica el otorgamiento de préstamos directos en USDT a las pymes, sino el despliegue de un vehículo de crédito privado que prefondea a plataformas intermediarias e incorpora la stablecoin en ciertos flujos y en la infraestructura de liquidación.
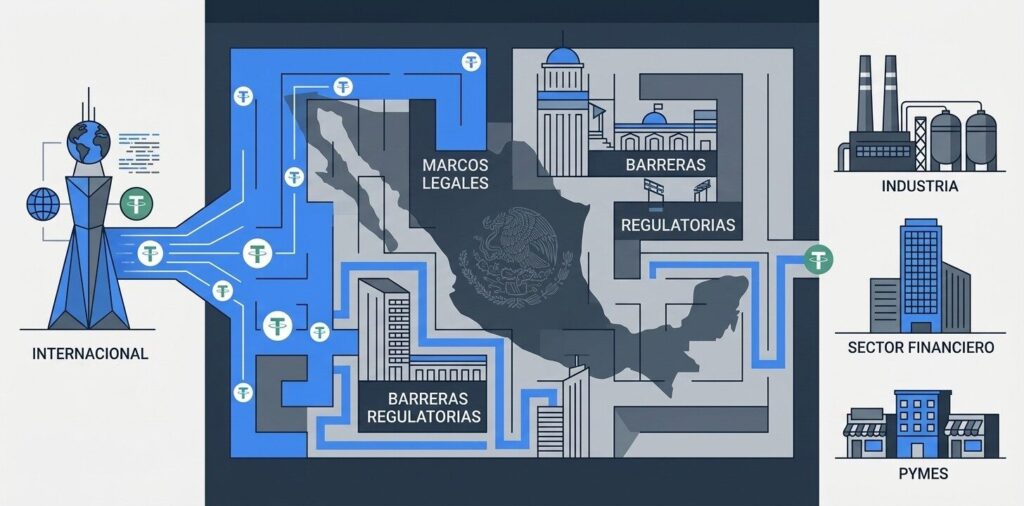
Sin embargo, es precisamente en esta arquitectura interna de tres pasos donde el modelo tropieza con el marco normativo mexicano:
- El riel de liquidación: aunque la Ley Fintech (2018) contempla los activos virtuales, no reguló el uso de stablecoins para liquidar esquemas de financiamiento corporativo, dejando los flujos en USDT en un terreno sin reglas claras.
- El canal bancario: para que esa liquidez en USDT sea operativa en México, suele requerir la intermediación de entidades financieras locales. No obstante, la Circular 4/2019 de Banxico prohíbe a los bancos e instituciones financieras procesar activos virtuales con clientes finales, restringiendo su uso a operaciones internas previamente autorizadas.
- El respaldo y la emisión: si el vehículo intentara emitir o respaldar tokens redimibles a la par por dinero fíat para facilitar la liquidez local, la regulación mexicana lo clasifica como captación de depósitos, una facultad estrictamente reservada para la banca comercial con licencia formal.
En este engranaje, el modelo de StableFund se encuentra con un candado en cada paso. No hay un puente legalizado que permita conectar el prefondeo privado en USDT con la economía real mexicana.
El mapa regulatorio: las cuatro vías que definen el escenario
Ante la falta de una categoría única, el fondo tendría que evaluar bajo qué figura legal podría estructurar sus operaciones en el país, como lo detalla Pérez Moreno:
- SOFOM (Sociedad Financiera de Objeto Múltiple): es la figura más flexible al no captar depósitos del público ni estar sujeta a requerimientos prudenciales elevados. No obstante, no puede recibir ni procesar fondeo directamente en USDT sin contar con una estructura técnica y legal adicional.
- IFPE (Institución de Fondos de Pago Electrónico): cuenta con facultades para recibir préstamos nacionales o extranjeros, pero enfrenta severas restricciones respecto al origen, la frecuencia y el destino de los recursos, lo que limita su viabilidad como vehículo de crédito privado.
- Institución Bancaria: representa la figura más robusta al contar con un régimen prudencial completo. Sin embargo, implica la mayor carga operativa, elevados requisitos de capital y la exigencia de una autorización expresa por parte de Banxico.
- Empresa Tecnológica no Financiera: opera en una zona gris. No está regulada como entidad financiera, pero se encuentra plenamente sujeta a la normativa de prevención de lavado de dinero (AML).
«El uso de USDT no determina por sí mismo los requisitos de capital aplicables. En un esquema de prefondeo, lo relevante sería identificar qué entidad recibe los recursos, en qué forma y para qué puede utilizarlos», detalló Pérez Moreno. Significa que cada opción exige requisitos distintos que el fondo tendría que replicar y adaptar en cada jurisdicción donde opere.
El impacto global: cómo la regulación cruza fronteras
El alcance de la regulación mexicana no se limita a las entidades domiciliadas en el país.
El hecho de que una empresa o su infraestructura se encuentren en el extranjero no necesariamente la coloca fuera del alcance de la regulación mexicana cuando ciertas actividades se dirigen a clientes ubicados en México.
Javier Pérez Moreno.
StableFund podría operar formalmente desde Londres, pero si los créditos están destinados a pymes mexicanas, la normativa local recae sobre la operación.
El escenario legislativo tampoco ofrece certidumbre inmediata. El senador Alejandro Murat presentó el pasado 7 de mayo una iniciativa para crear un marco regulatorio de Activos Virtuales Estables, inspirada en la Ley GENIUS de Estados Unidos, cuyo periodo de discusión estimado oscila entre 6 y 12 meses.
Mientras tanto, el banco central mantiene una postura cautelosa. En su Reporte de Estabilidad Financiera de junio de 2026, sostuvo que el sistema financiero nacional no se encuentra en condiciones de integrar stablecoins al marco formal.
Pedir prestado o esperar: el dilema de las empresas ante las altas tasas
Para Javier Montero, socio de Crédito Privado en Patria, la región enfrenta una paradoja estructural. «América Latina es un mercado de crédito corporativo grande y poco apalancado donde el capital confiable escasea», señaló.
René Saúl, CEO de Kapital, coincide en la urgencia del sector:
Kapital está resolviendo los principales retos financieros que frenan a las empresas en cada etapa de su desarrollo, generando mayores oportunidades económicas y utilizando inteligencia artificial para democratizar el acceso a capacidades financieras que tradicionalmente estaban reservadas para las grandes corporaciones […] ampliar nuestro impacto en mercados prioritarios como México y Estados Unidos.
René Saúl.
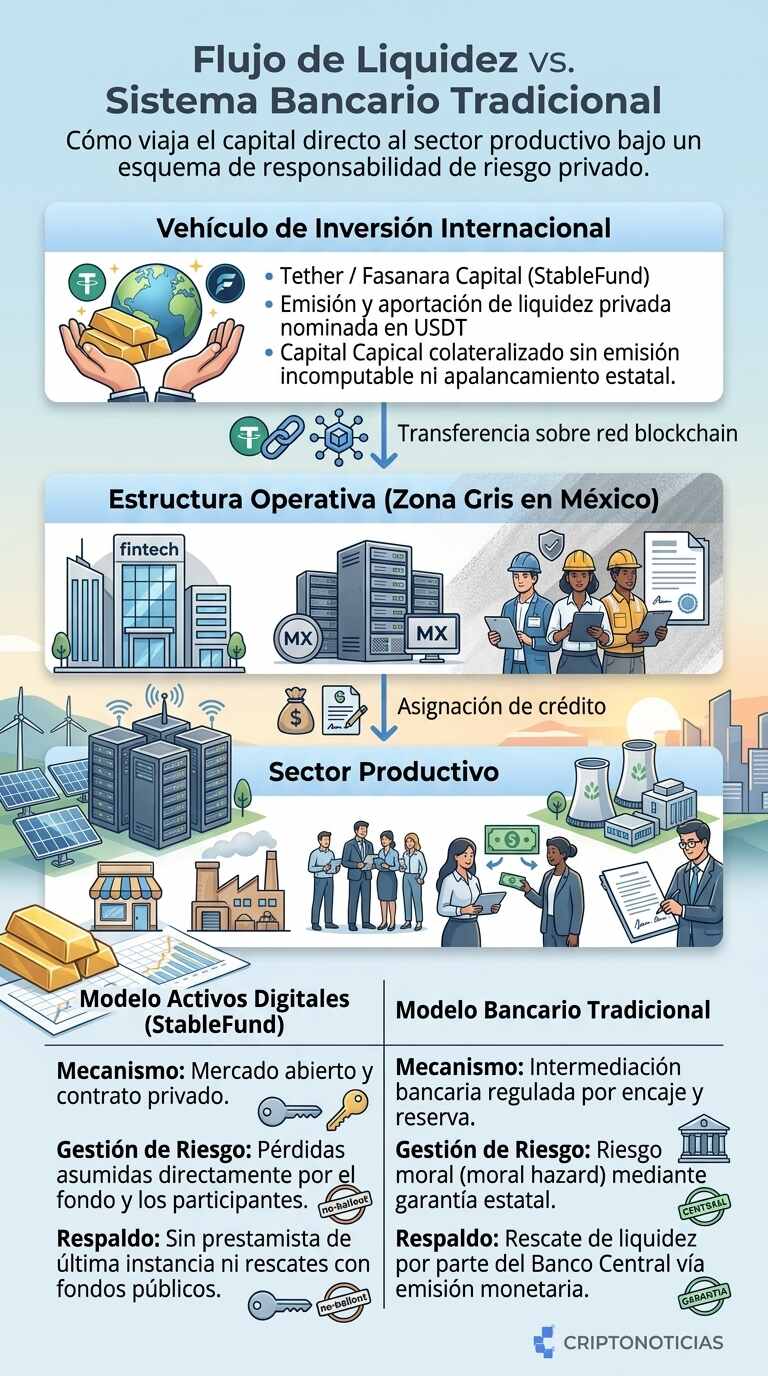
Si el modelo de StableFund se consolida, las empresas tendrán acceso a liquidez directa sin depender de la discrecionalidad ni las trabas de la banca tradicional. A diferencia del sistema financiero tradicional, donde los bancos operan bajo la red de rescate estatal de un banco central que socializa las pérdidas mediante emisión monetaria, ni Tether ni Fasanara cuentan con un prestamista de última instancia.
En el ecosistema de activos digitales, la liquidez responde a reglas de mercado abierto y gestión de riesgo privado. Mientras la discusión regulatoria continúa y las autoridades locales muestran cautela, StableFund ya desplegó 400 millones de dólares en el mercado global, con la puerta mexicana latente, pero aún cerrada.