




-
Sin ley federal, cada regla de la SEC puede ser revertida por el próximo gobierno.
-
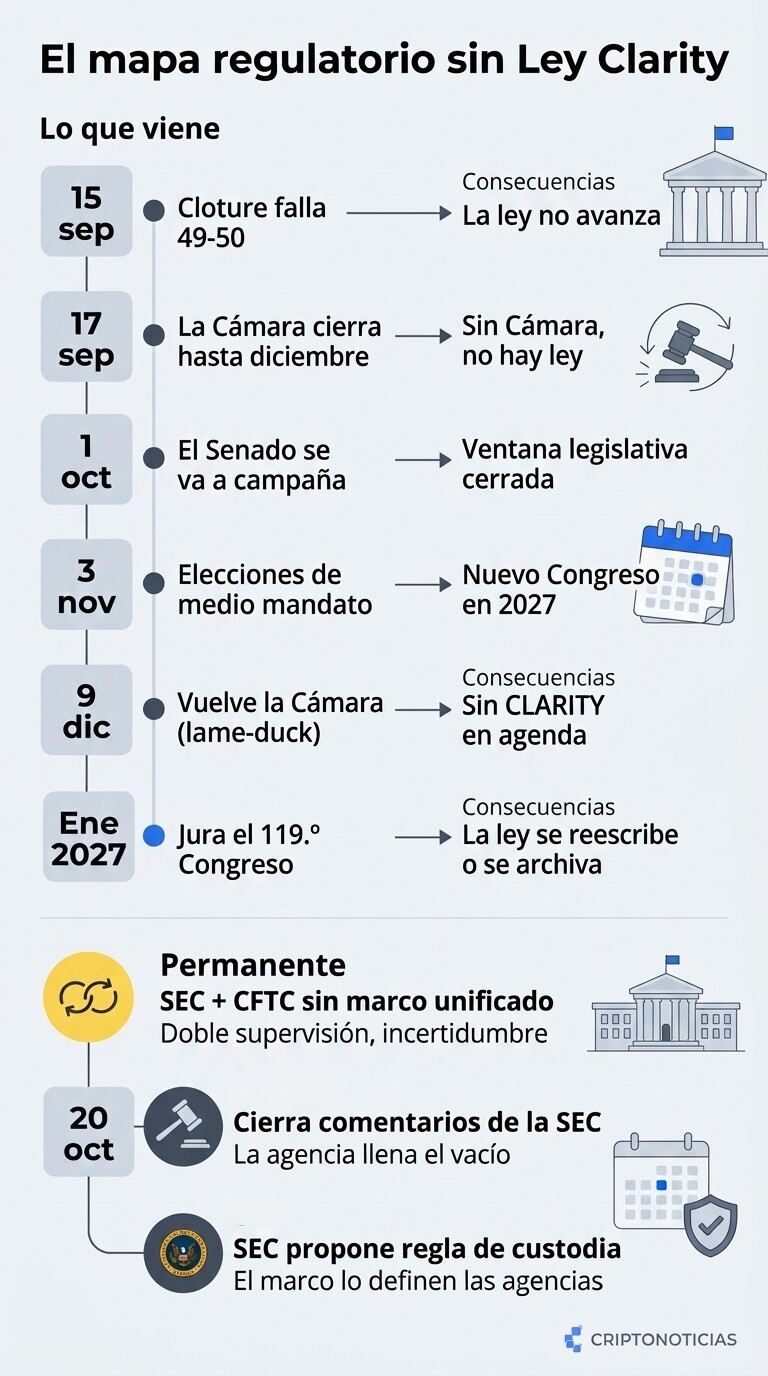
El Congreso se va a campaña el 1 de octubre. La agencia sigue publicando reglas.
El Senado de Estados Unidos rechazó la moción de cloture (cierre de debate) sobre la Ley Clarity en una estrecha votación de 50 a 49, tras no alcanzar los 60 votos necesarios para iniciar el debate formal.
Horas después del fallo, el presidente de la Comisión de Bolsa y Valores (SEC), Paul Atkins, dijo que la agencia avanzará con su propia agenda regulatoria para las criptomonedas, independientemente de lo que ocurra en el Capitolio.
El Congreso debería votar para avanzar en la Ley Clarity y enviarla al escritorio del presidente lo antes posible. Pero permítanme ser igualmente claro. Con o sin esa legislación, esta administración cumplirá con los inversores estadounidenses y los innovadores tecnológicos.
Paul Atkins.
La cita, pronunciada durante un evento del Solana Policy Institute en Washington, es la señal más explícita de que la SEC no piensa esperar a que el Congreso legisle, como lo había reportado CriptoNoticias. Y el plan de la agencia tiene tres frentes concretos.
Los tres pilares que la SEC ya tiene en marcha
Atkins agrupó sus iniciativas bajo lo que llamó «tres pilares de una arquitectura regulatoria única, racional y comprensiva». No son anuncios nuevos. Son propuestas que la agencia ya tiene en curso y que el fallo de Clarity convierte en la única vía posible.
- Primer pilar: emisión. La propuesta «Regulación de Activos Cripto» busca modernizar las normas de valores aplicables a determinados activos digitales. El objetivo declarado es ofrecer certeza a los emprendedores que captan capital mediante tokens en Estados Unidos, en lugar de obligarlos a «adivinar cuál es la ley a medida que avanzan».
- Segundo pilar: transferencia. La SEC quiere actualizar las reglas para los agentes de transferencia e incorporar las redes basadas en tecnología de registro distribuido como registros de propiedad digital. Atkins señaló que estas normas no han experimentado cambios significativos en aproximadamente cuatro décadas y fueron concebidas para un mercado de certificados de acciones en papel.
- Tercer pilar: custodia. La agencia desarrolla una propuesta para aclarar cuándo los asesores de inversión y fondos regulados podrían custodiar directamente criptomonedas o recurrir a compañías fiduciarias estatales.
«Permítanme ser claro, esta no debería ser la última institución en darse cuenta de que el mundo en realidad ha cambiado», dijo Atkins.
Al no superar esta traba procedimental, la iniciativa queda estancada en su borrador de 635 páginas, sepultando las opciones de un marco regulatorio integral en el corto plazo y dejando la supervisión del sector de los activos digitales bajo el esquema de discrecionalidad ejecutiva y judicial.
Sin embargo, el accionar de la SEC no parte de cero. Tras publicar el 17 de agosto de 2026 un borrador regulatorio de 402 páginas para dar salida de registro a emisores de tokens mediante el esquema que permite a un activo «separarse» de su contrato de inversión, esta vía administrativa frágil se perfila como el único recurso en pie para el sector.
Los mercados de predicción anticiparon el estancamiento institucional: la probabilidad de que la Ley Clarity fuera aprobada cayó al 16% en Polymarket antes del pleno, tras registrar un 35% en días previos, mientras que firmas de análisis como Galaxy Research ubicaban las opciones de éxito en apenas un 10%.
La grieta republicana que destruyó el cálculo
El fallo de la moción no tomó por sorpresa al sector. Respondía a una estricta aritmética parlamentaria que la cámara arrastraba desde semanas previas a la sesión. Con un bloque oficialista compuesto por 53 senadores republicanos, la aprobación del procedimiento exigía al menos siete votos de la bancada demócrata o independiente, bajo el supuesto de que el partido mantuviera una disciplina de voto perfecta.
Sin embargo, la cohesión interna se fracturó antes de ingresar al pleno:
- Rand Paul (representante republicano de Kentucky): Fundamentó su negativa en motivos ideológicos al sostener que la regulación federal constituye una intromisión indebida en una tecnología concebida para operar de manera descentralizada y sin permisos.
- Josh Hawley (senador republicano por Misuri): Su rechazo cobró fuerza a inicios de agosto de 2026, poco después de que The Wall Street Journal publicara un editorial sugiriendo frenar la norma. Hawley alineó su postura con el reclamo de la banca comunitaria de su estado, cuyos directivos le exigieron frenar la ley ante el temor de que las monedas estables con rendimiento provoquen un drenaje de liquidez en sus balances (afectando la concesión de crédito local para hipotecas y pequeñas empresas). «Me están presionando con fuerza por esto», reconoció el legislador.
La postura de Hawley, sumada al anticipado voto en contra de Paul, modificó la exigencia matemática del pleno: la bancada oficialista pasó a requerir al menos nueve respaldos en el frente opositor para destrabar el debate. Cada baja en el bloque propio elevó de manera directa el costo político de cada voto demócrata.
126 cambios que no bastaron para lograr el consenso
Los senadores republicanos Cynthia Lummis, Tim Scott y John Boozman hicieron público el texto un nuevo borrador tras incorporar 126 modificaciones sustanciales solicitadas por la oposición.
El borrador final incluyó salvaguardas éticas inspiradas en el proyecto bipartidista impulsado por el senador republicano Thom Tillis y el congresista demócrata Ruben Gallego, diseñado para prevenir conflictos de interés financieros en altos cargos del Ejecutivo. Asimismo, la norma otorgó a los fiscales generales estatales competencias explícitas para supervisar el cumplimiento de estas disposiciones.
Tras la publicación del texto, la senadora Cynthia Lummiscuestionó la postura de la bancada opositora, al considerar que el borrador ya integraba las exigencias centrales acordadas durante las negociaciones.
Sin embargo, Elizabeth Warren, referente demócrata en el Comité Bancario, calificó las cláusulas éticas como una medida insuficiente. La legisladora argumentó que la redacción otorgaba a los funcionarios nombrados por la administración entrante la potestad de desactivar las sanciones, añadiendo que las disposiciones no cubrían las nuevas entidades financieras vinculadas al entorno del presidente electo Donald Trump.
Más allá del debate sobre las garantías éticas, el eje central de la disputa parlamentaria se trasladó al impacto técnico de las stablecoins.
El conflicto de fondo: stablecoins y liquidez bancaria
La resistencia de la banca tradicional se concentró en eliminar los rendimientos de las stablecoins. Decenas de asociaciones bancarias y los mayores grupos financieros del país exigieron modificar la Sección 10404(c)(1) para prohibir cualquier retorno que compita con los intereses bancarios, apuntando directamente a programas como el de Coinbase por el riesgo de fuga de liquidez en las entidades regionales.
A esta presión se sumó una carta bipartidista de 18 fiscales generales estatales, liderados por Letitia James, solicitando el rechazo del proyecto al considerar que debilitaría la persecución del fraude a nivel local.
La SEC dice que avanzará. Pero sin ley, cada regla que publique puede ser revertida por el próximo gobierno, impugnada en tribunales o ignorada por un Congreso que decida legislar en 2027. El control de la agencia no se perpetúa porque quiera. Se perpetúa porque nadie más está ocupando el espacio.