



-
1929 y 2026 combinan burbuja tecnológica, economía débil y tasas de interés al alza, según Zeberg.
-
La concentración del índice S&P 500 y las métricas de valoración superan picos históricos.
El analista financiero Henrik Zeberg sostiene que el escenario actual no se asemeja a las crisis de 2000 ni de 2008, sino a las condiciones previas al colapso del mercado de 1929.
En una tesis publicada el 28 de septiembre, argumenta que la economía enfrenta la burbuja bursátil más grande de la historia asentada sobre una base económica frágil, justo en un momento en que la Reserva Federal de Estados Unidos (FED) está endureciendo su política monetaria.
El análisis surge tras la decisión del Comité Federal de Mercado Abierto (FOMC) del pasado 16 de septiembre, cuando, bajo la dirección de Kevin Warsh, la entidad elevó las tasas de interés por primera vez en más de tres años.
Este incremento unánime de 25 puntos básicos, que llevó la tasa al rango de 3,75% a 4,00%, es interpretado por Zeberg como el tercer componente crítico de una fórmula de crisis.
Según su modelo, para replicar los niveles de riesgo de 1929 deben confluir tres factores: una burbuja tecnológica en acciones financiada con deuda, una economía real subyacente débil y un banco central subiendo las tasas de interés en el pico del mercado.
Zeberg contrasta esta convergencia con crisis recientes para fundamentar su postura. En el año 2000, existía una burbuja tecnológica y la FED aumentó las tasas, pero la economía general era sólida, lo que derivó en una recesión catalogada como leve.
En 2008, la economía estaba debilitada y estalló una crisis hipotecaria, pero no existía una sobrevaloración tecnológica en el mercado bursátil y la FED ya estaba recortando las tasas cuando el mercado alcanzó su máximo.
Únicamente en 1929 y en 2026 se registran las tres condiciones de manera simultánea, de acuerdo con la interpretación de Henrik Zeberg.
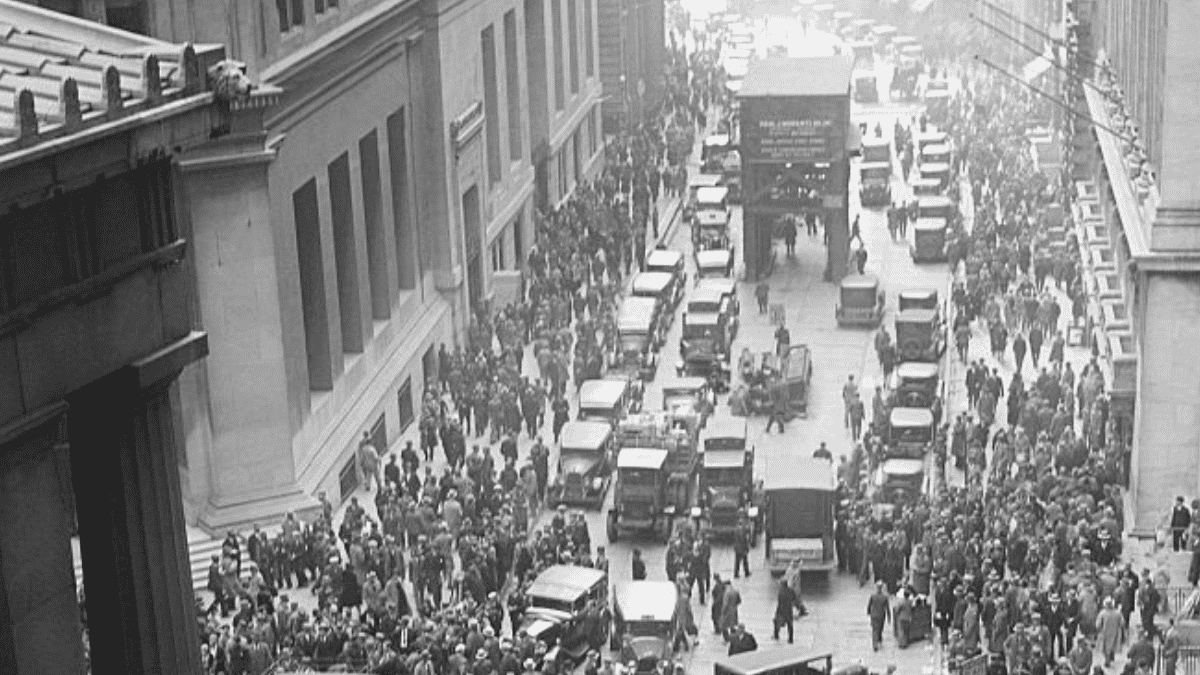
Para dimensionar la sobrevaloración, el analista cita métricas que excluyen el ciclo de ganancias. Por ejemplo, señala que el indicador de Buffett, que mide el valor del mercado de valores en relación con la economía, alcanzó un récord del 236% del PIB, muy por encima del 137% registrado en el año 2000 y del 85% de 1929.
Además, al sumar el mercado de criptomonedas al mercado de acciones, el valor total de los activos comunmente considerados «de riesgo» representa alrededor del 244% del PIB. La concentración también marca niveles históricos, dado que las diez empresas más grandes componen cerca del 41% del S&P 500, una situación que Zeberg define como una apuesta a un solo tema en lugar de una inversión amplia en la economía estadounidense.
Esta perspectiva actualiza las advertencias que el economista ya había emitido a mediados de 2025. En ese entonces, tal como lo reportó CriptoNoticias, Zeberg alertó sobre una peligrosa divergencia entre los mercados financieros y una economía real donde el mercado laboral, la vivienda y el sentimiento del consumidor mostraban señales de deterioro.
Su análisis previo también apuntaba a que una corrección en los activos calificados como «de riesgo» podría afectar severamente los balances corporativos, particularmente aquellos expuestos a bitcoin (BTC), advirtiendo que una caída abrupta de este activo podría actuar como un amplificador de la crisis general si corporaciones sobreapalancadas enfrentan problemas de insolvencia.
El desenlace de este escenario, según la estimación del especialista, no dependerá de un evento aislado que genere la debilidad, sino que el eventual quiebre del mercado simplemente expondrá un deterioro económico que ya está presente.
Con la proyección de dieciséis de los diecinueve participantes del FOMC anticipando al menos un nuevo aumento de tasas antes de finalizar el año, la política monetaria actual continúa presionando un mercado especulativo que, al igual que ocurrió en 1929, podría prolongar su escalada apoyado en el endeudamiento antes de experimentar una caída drástica.
 Guarda lo que vale la pena descifrar