



-
Las compras de bitcoin respaldan la creación de nuevas participaciones del ETF IBIT.
-
IBIT administraba 67.589 millones de dólares en activos al 2 de octubre
BlackRock compró más de 1.500 millones de dólares en bitcoin (BTC) durante los últimos 30 días para el iShares Bitcoin Trust (IBIT). Pero la cifra, por sí sola, puede llevar a una lectura equivocada: ¿la gestora está anticipando una subida de BTC o está ejecutando el interés que llega a su fondo cotizado en bolsa (ETF)?
La mecánica de IBIT apunta principalmente a lo segundo. BlackRock no incorpora bitcoin al fondo porque haya decidido discrecionalmente que es momento de comprar. Cuando el capital que busca exposición al producto financiero deriva en la creación de nuevas participaciones, el fideicomiso necesita los activos correspondientes para respaldarlas.
Aquí la cuestión de fondo es otra: la gestora corre detrás del flujo cuando compra bitcoin para su ETF, pero puede ir por delante en la expansión de la adopción, al ofrecer un canal conocido por asesores, inversionistas particulares y grandes administradores de capital.
Las compras de BlackRock empiezan antes de bitcoin
El ritmo de esas compras no fue uniforme. CriptoNoticias reportó que, solo el 2 de octubre, IBIT incorporó 195,6 millones de dólares en BTC, mientras que entre el 18 y el 25 de agosto había acumulado más de 1.500 millones en apenas seis jornadas. La diferencia muestra que las tenencias del fondo crecen al ritmo de la demanda que llega al producto, no de una pauta fija de compras definida por BlackRock.
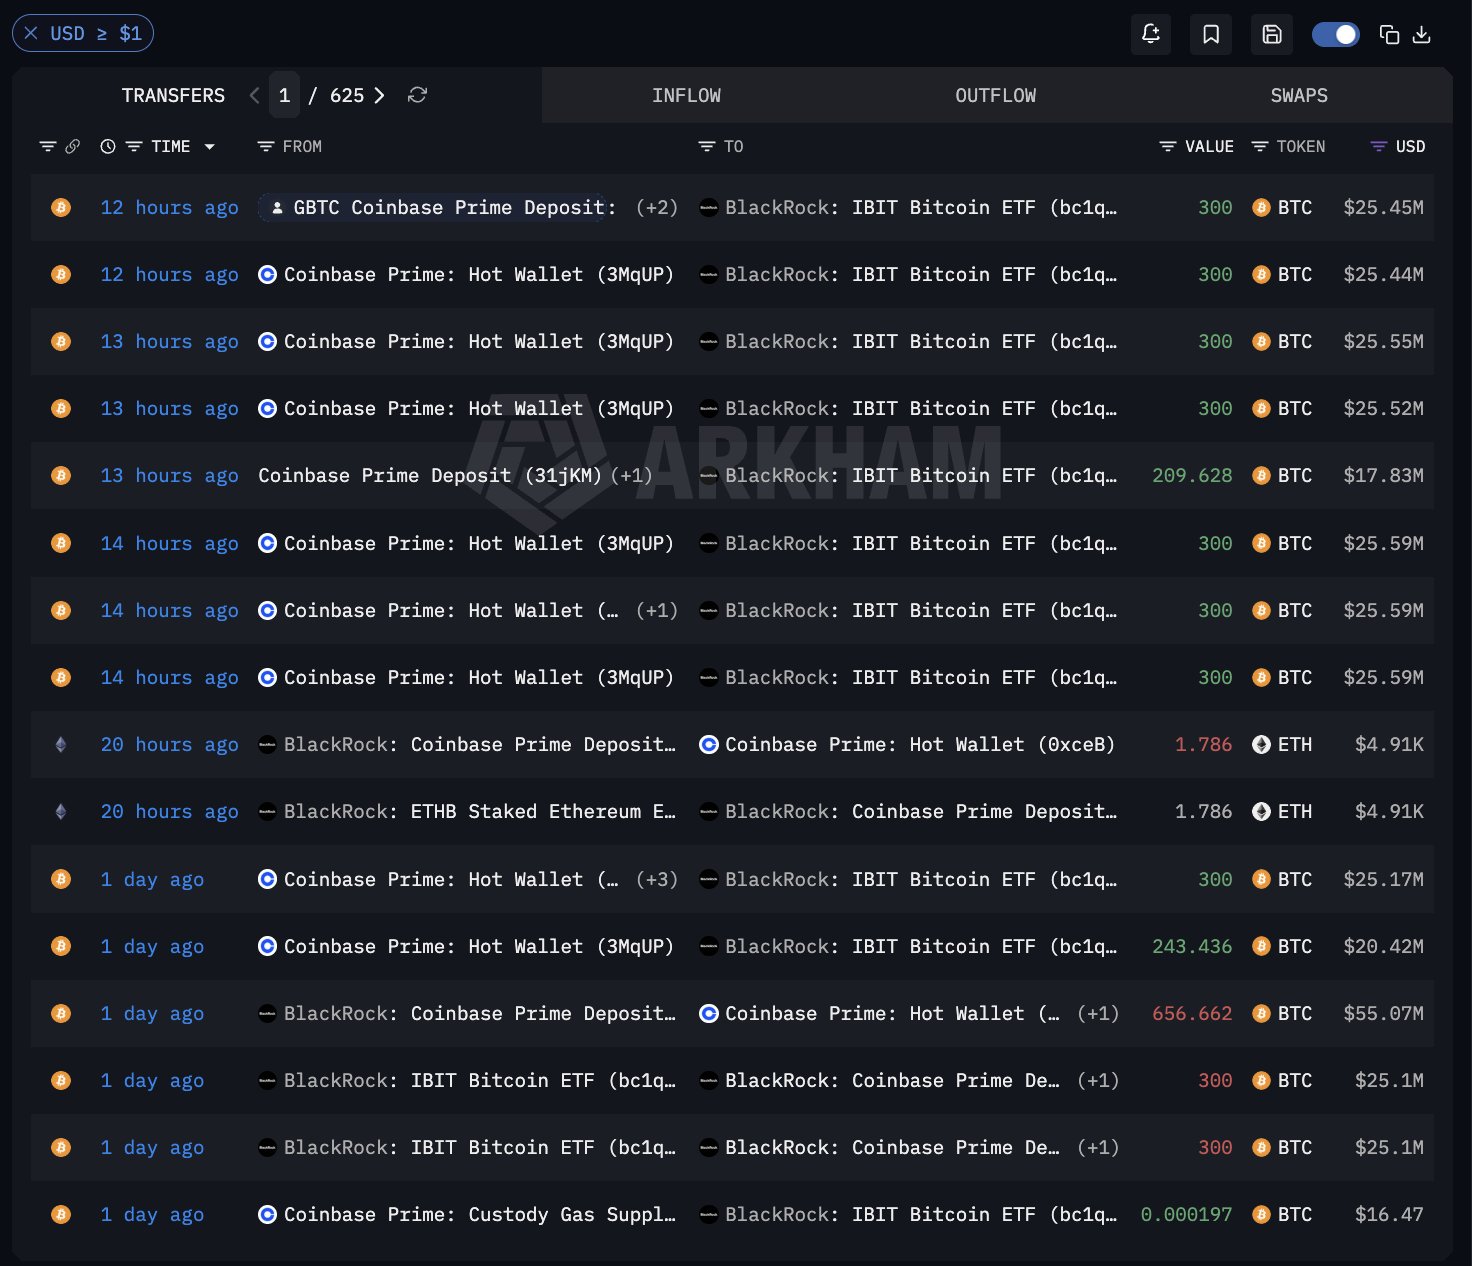
Pero entre el inversionista que compra una participación de IBIT y el bitcoin que termina dentro del fideicomiso existe una estructura específica.
Las participaciones se crean y rescatan en bloques a través de participantes autorizados. El prospecto del fondo establece que esas operaciones pueden realizarse a cambio de efectivo o bitcoin y que no se emiten nuevas acciones sin que el activo correspondiente haya sido asignado al fideicomiso.
Por eso, una entrada al producto no equivale a BlackRock diciendo que bitcoin está barato o que espera una apreciación. El flujo viene primero; el ajuste de las tenencias del fondo, después.
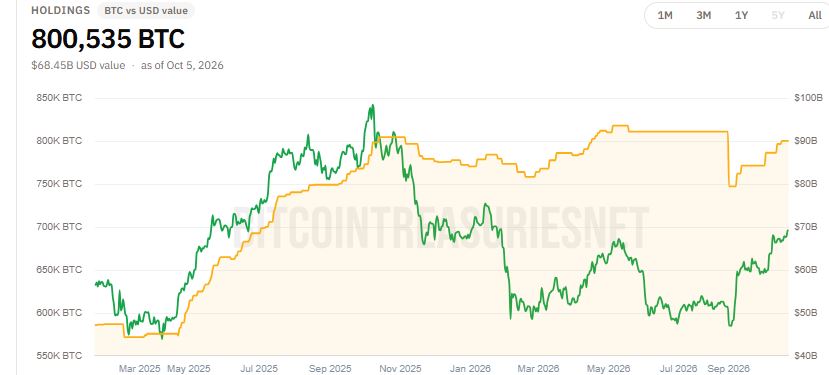
La comparación con Strategy sirve para delimitar esa diferencia. La firma fundada por Michael Saylor es la empresa de cotización pública con la mayor tesorería de bitcoin del mundo, con 848.000 BTC al 5 de octubre de 2026. Esta empresa utiliza su propio balance y distintas vías de financiación para decidir cuánto BTC acumula y cuándo hacerlo. En IBIT, en cambio, el movimiento de las reservas está ligado a las creaciones y rescates del producto.
Y el razonamiento funciona también en sentido contrario.
Si hay salidas, el mecanismo se invierte
Las noticias suelen destacar cuando “BlackRock compra bitcoin”, pero la misma estructura opera cuando el dinero abandona IBIT.
Si se producen rescates netos, disminuyen las participaciones en circulación y también los activos necesarios para respaldarlas. Según el prospecto, los rescates pueden efectuarse mediante efectivo o bitcoin. Eso significa que una salida puede implicar transferencias de BTC fuera del fideicomiso o ventas cuando el proceso requiera efectivo.
Este matiz cambia la lectura tanto de las compras como de las ventas. No toda adquisición representa una apuesta alcista de BlackRock, del mismo modo que una reducción de sus tenencias no necesariamente expresa una visión bajista de la gestora.
Los movimientos de IBIT son, ante todo, una señal de lo que hacen quienes utilizan el fondo. Basta con mencionar que las adquisiciones ejecutadas entre el 18 y el 25 de agosto fueron equivalentes a la de todo un mes.
El ritmo varía porque también cambia el capital que llega al vehículo. Ahí IBIT sí funciona como un termómetro: permite observar cuánto dinero busca exposición a BTC mediante el mercado financiero tradicional.
¿Quién genera entonces esa demanda?
La etiqueta de “demanda institucional” tampoco explica todo el fenómeno.
Larry Fink, presidente de BlackRock, aclaró en su carta anual de 2025 que “más de la mitad de la demanda por su producto de bitcoin había provenido de inversionistas minoristas”. De ellos, tres de cada cuatro nunca habían tenido anteriormente un producto de iShares.

El dato cuestiona una asociación habitual: que el crecimiento de IBIT implica que grandes instituciones están comprando BTC. El producto reúne distintos tipos de inversionistas y, al mismo tiempo, está incorporando compradores que antes ni siquiera utilizaban la plataforma de fondos de BlackRock.
Ahí aparece una influencia que no puede verse observando las compras diarias.
BlackRock ofrece IBIT a través de cuentas de corretaje y canales utilizados por asesores financieros, eliminando para sus clientes parte de las dificultades de comprar, almacenar y custodiar bitcoin directamente. La propia gestora presenta esa facilidad de acceso como uno de los ejes del producto.
Al 2 de octubre, IBIT administraba 67.589,5 millones de dólares en activos netos y tenía 1.418,84 millones de participaciones en circulación.
Esa escala permite una segunda lectura. BlackRock puede no originar el impulso que lleva a un inversionista a querer bitcoin, pero sí modifica la facilidad con la que ese interés puede convertirse en capital invertido.
BlackRock es termómetro y amplificador
Por eso, responder si BlackRock lidera a bitcoin o corre detrás del mercado exige separar dos momentos.
En las compras y ventas de IBIT, la gestora es principalmente reactiva. Las variaciones de las tenencias responden a las creaciones y rescates que genera el flujo de inversionistas. Interpretar cada adquisición como una señal sobre lo que BlackRock espera del precio confunde el funcionamiento del producto con una estrategia propia de acumulación.
Pero en la adopción el orden puede invertirse. Al colocar bitcoin dentro de una estructura conocida, negociable desde cuentas tradicionales y distribuida a través de una red financiera, la gestora amplía el universo capaz de convertir interés en compras.
IBIT es entonces las dos cosas: un termómetro, porque refleja apetito que ya existe, y un amplificador, porque reduce las barreras para que ese apetito llegue al mercado.
La conclusión es menos espectacular que decir que BlackRock “está comprando bitcoin”, pero explica mejor qué está ocurriendo: la gestora no marca cuándo empieza la demanda, aunque su infraestructura puede decidir hasta dónde esa demanda consigue llegar.


 Guarda lo que vale la pena descifrar