



-
El custodio no puede prestar ni reutilizar los BTC depositados como respaldo.
-
La clasificación puede cambiar si el token ofrece rendimientos o incentivos adicionales.
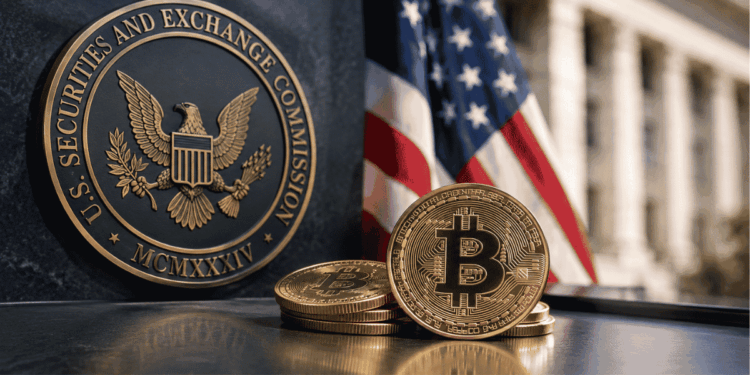
La SEC aclaró cuándo un token que representa bitcoin (BTC) bajo custodia puede considerarse un simple recibo y no un valor. La División de Finanzas Corporativas publicó este 25 de septiembre de 2026 unas preguntas frecuentes que precisan el tratamiento de estos productos bajo la interpretación conjunta emitida con la CFTC en marzo.
Según el documento, un recibo certifica que una cantidad determinada de un activo fue depositada en custodia y acredita la propiedad del depositante. No modifica los derechos sobre el activo ni ofrece beneficios financieros adicionales, mientras que el custodio no puede transferir, prestar, pignorar, rehipotecar o utilizar los fondos depositados.
Bajo estas condiciones, un token envuelto que represente bitcoin en una proporción de 1:1 puede funcionar como un comprobante de propiedad del BTC depositado. Esto es relevante porque la interpretación de marzo de 2026 clasificó a bitcoin como un activo digital de materias primas y no como un valor.
Ahora bien, el análisis cambia si el token incorpora rendimientos, incentivos financieros adicionales o mecanismos que permitan utilizar los bitcoins depositados para otros fines. En esos casos, el producto podría dejar de encajar en la definición de recibo y quedar sujeto a un análisis diferente bajo las leyes federales de valores.
Las preguntas frecuentes también abordan los tokens de recibo de participación. La SEC señala que, cuando representan un activo digital depositado que no está sujeto a un contrato de inversión, pueden funcionar como una herramienta digital que acredita la propiedad del activo subyacente. En determinadas estructuras de participación líquida, además, pueden clasificarse como activos digitales de materias primas.
Como reportó CriptoNoticias, la orientación llega mientras la SEC avanza hacia un marco más específico para los activos digitales. En agosto propuso una regulación que contempla, entre otras medidas, exenciones para determinadas ofertas vinculadas a contratos de inversión de hasta USD 5 millones durante cuatro años y hasta USD 75 millones en 12 meses. Esa propuesta todavía no es una norma vigente.
Para los usuarios de tokens envueltos, la aclaración reduce parte de la incertidumbre regulatoria, pero no elimina el riesgo de contraparte. La clasificación jurídica del producto no garantiza que el custodio mantenga los bitcoins ni elimina los riesgos operativos o de seguridad asociados con su custodia.
El criterio publicado por la SEC apunta así hacia un marco donde la estructura concreta de cada producto tendrá un peso creciente. Para los tokens que representan bitcoin, mantener una relación estricta con el activo subyacente será determinante a medida que estos instrumentos se extiendan a otras redes y servicios financieros.
 Guarda lo que vale la pena descifrar