



-
El FMI asegura que USD 65.000 millones diarios se negocian en activos tokenizados.
-
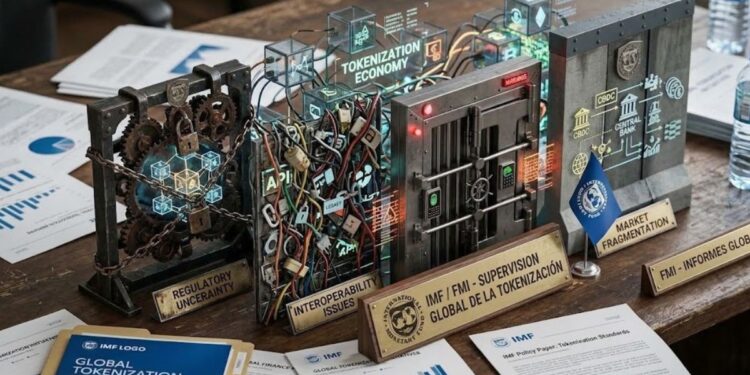
La existencia de múltiples redes y plataformas fragmenta la liquidez.
El Fondo Monetario Internacional (FMI) identificó este 8 de octubre de 2026 cuatro restricciones fundamentales que obstaculizan el crecimiento de los mercados tokenizados en el sistema financiero global.
A través de una publicación basada en un capítulo analítico del Reporte de Estabilidad Financiera Mundial, el organismo señaló que, si bien «la promesa de la tokenización es atractiva: transacciones más rápidas, menores costos, un acceso más amplio y mercados que funcionan sin problemas», su adopción a gran escala continúa frenada por la falta de certeza jurídica, la ambigüedad regulatoria, la fragmentación de las redes y la ausencia de activos de liquidación ampliamente aceptados.
De acuerdo con datos de la plataforma RWA.xyz citados por CriptoNoticias, el mercado de activos del mundo real tokenizados (RWA) alcanza actualmente los 38.600 millones de dólares, tras registrar un crecimiento superior al 51% en lo que va de 2026.
A pesar de esta expansión exponencial, el FMI remarcó que la actividad permanece concentrada en sectores específicos. La entidad señaló que «la mayor parte de la actividad tokenizada tiene lugar en el mercado de los llamados acuerdos de recompra» o contratos repo —préstamos a corto plazo respaldados por bonos gubernamentales—, los cuales mueven entre 300.000 y 350.000 millones de dólares diarios.
El resto de los activos tokenizados apenas suma 65.000 millones de dólares en transacciones diarias. El FMI subrayó que «si bien estos volúmenes han estado creciendo rápidamente, todavía son diminutos en comparación con sus versiones tradicionales». Como contraste, el mercado estadounidense de repos tradicional mueve unos 13 billones de dólares al día y los mercados globales de capitales representan 300 billones de dólares.
Para superar esta brecha, el FMI sostuvo que se deben resolver cuatro cuellos de botella interconectados. En el ámbito legal, explicó que «los inversores requieren certeza legal de que los activos tokenizados representan derechos exigibles».
En cuanto a la supervisión, el organismo puntualizó que «los reguladores deben aclarar cómo se aplican las reglas existentes a los nuevos libros de contabilidad y funciones de mercado». Sobre la operativa, advirtió que «las plataformas tendrán que volverse interoperables en lugar de ser pozos aislados de liquidez», pues la desconexión actual impide una eficiente formación de precios.
Finalmente, en la compensación de operaciones, el organismo remarcó que «la liquidación debe basarse en formas de dinero seguras y ampliamente aceptadas». Sin embargo, la industria avanza de forma paralela en la experimentación: entidades como Lloyds, NatWest, Barclays y HSBC ya han ejecutado las primeras pruebas de operaciones interbancarias con depósitos tokenizados en el Reino Unido, mientras gestoras como BlackRock, Ondo Finance y Securitize estructuran carteras de inversión complejas sobre redes de criptomonedas.
El FMI destacó que «la evidencia temprana sugiere que los inversores valoran algunas de las características que habilita la tokenización», como el acceso continuo. De hecho, el informe detalla que «más de la mitad de las operaciones ocurren fuera del horario tradicional del mercado», al tiempo que la propiedad fraccionada registra un uso masivo con «alrededor del 80% de las operaciones con acciones tokenizadas» ejecutadas en montos inferiores a un título completo.
No obstante, el organismo multilateral alertó que la inmediatez operativa puede generar riesgos como «ventas de liquidación, corridas de liquidez y contagio a través de una mayor interconexión y apalancamiento». Por ello, la institución concluyó que «un enfoque tecnológicamente neutral es esencial» para supervisar el sector de forma consistente.

 Guarda lo que vale la pena descifrar