



-
Las reglas fiscales para bitcoin varían entre países y pueden depender de la operación realizada.
-
La venta, el intercambio, la minería y otras operaciones pueden generar obligaciones tributarias.
-
Algunos países tienen reglas específicas, mientras otros aplican normas generales a estos activos.
-
La valoración de BTC puede afectar resultados, patrimonio y decisiones financieras de una empresa.
-
Las empresas deben conservar registros de operaciones y evidencias de valoración para auditorías.
Table of Contents
El tratamiento contable y fiscal de bitcoin (BTC) y otras criptomonedas depende de las normas aplicables en cada jurisdicción, las características de los activos y las operaciones que se realizan con ellos. Aunque estos aspectos están relacionados, la clasificación en los estados financieros no determina necesariamente el tratamiento tributario. Por eso, comprender cómo se reconocen y valoran estos activos requiere distinguir entre las normas contables, las obligaciones fiscales y las disposiciones legales de cada país.
1 ¿Cómo se clasifica un criptoactivo a efectos contables?
La clasificación contable de un criptoactivo requiere examinar sus características económicas y la forma en que la entidad lo mantiene. Entre los criterios relevantes están la fungibilidad, la existencia de un mercado activo, los derechos que otorga y si fue emitido por la propia entidad o adquirido de terceros.
La fungibilidad permite distinguir activos cuyas unidades son intercambiables, como bitcoin, de otros únicos, como los tokens no fungibles (NFT). La existencia de un mercado activo, por su parte, facilita la observación de precios, aunque no determina por sí sola la clasificación contable. También es necesario identificar si el activo concede derechos contractuales sobre dinero, bienes o servicios, y considerar su función dentro de las operaciones de la entidad.
Diferencias con otras categorías contables
Bitcoin no suele clasificarse como efectivo bajo las Normas Internacionales de Información Financiera (IFRS), pues no reúne las características habituales del dinero en efectivo. Tampoco suele considerarse un activo financiero: sus unidades no representan, por sí mismas, un derecho contractual a recibir dinero ni una participación en una entidad. Sin embargo, otros criptoactivos pueden tener características distintas si representan derechos sobre acciones, deuda u otros activos.
Asimismo, la distinción frente a los inventarios depende de la actividad de la empresa. Según la decisión del Comité de Interpretaciones de las IFRS de junio de 2019, las criptomonedas mantenidas para la venta en el curso ordinario del negocio pueden quedar bajo la NIC 2 (Inventarios). En los demás casos contemplados por esa decisión, se aplica la NIC 38 (Activos intangibles).
Esta clasificación corresponde al tratamiento de las tenencias examinadas en dicha decisión; otros criptoactivos pueden quedar sujetos a normas diferentes según sus características y los derechos que confieren.
2 ¿Cuál es el tratamiento contable según el marco normativo?
El tratamiento contable de las criptomonedas varía según las normas que deba aplicar cada entidad. Las diferencias principales están en los criterios de valoración de estos activos y en la forma de reconocer los cambios de precio en los estados financieros.
Estados Unidos (US GAAP – ASU 2023-08 / ASC 350-60)
Desde los ejercicios fiscales que comienzan después del 15 de diciembre de 2024, las normas contables estadounidenses exigen medir a valor razonable determinados criptoactivos. La regla, establecida por el Consejo de Normas de Contabilidad Financiera (FASB) mediante la actualización ASU 2023-08, permite reflejar tanto las subidas como las bajadas de precio en los resultados de cada período.
El valor razonable es el precio al que podría venderse el activo en una operación ordenada entre participantes del mercado en la fecha de valoración. Así, una empresa reconoce en sus resultados tanto las ganancias como las pérdidas derivadas de las variaciones de precio, aunque no haya vendido sus criptomonedas.
La norma no se aplica automáticamente a cualquier activo digital. Entre otros requisitos, el activo debe ser intangible, fungible, estar respaldado por tecnología de registro distribuido o similar y no otorgar al titular derechos exigibles sobre bienes, servicios u otros activos. También debe cumplir las condiciones relativas a su creación o emisión. Bitcoin suele quedar dentro de este marco, mientras que ciertos tokens vinculados a otros activos pueden quedar excluidos.
Además, las empresas deben presentar estos criptoactivos por separado de otros intangibles y proporcionar información específica sobre sus tenencias y sus cambios de valor. El objetivo es que los estados financieros reflejen mejor las variaciones económicas de estos activos.
Normas Internacionales (IFRS)
Las Normas Internacionales de Información Financiera (IFRS) no cuentan con una regla específica que regule de manera general todas las criptomonedas. Por ello, el tratamiento se basa en las normas existentes, de acuerdo con las características del activo y el uso que se le dé.
La decisión del Comité de Interpretaciones de las IFRS de 2019 establece dos posibilidades para las criptomonedas comprendidas en su análisis:
- NIC 38 (Activos intangibles): se aplica cuando la empresa mantiene criptomonedas que no están destinadas a la venta en el curso ordinario de su negocio. El modelo habitual es el del costo menos el deterioro de valor. También puede utilizarse el modelo de revaluación si existe un mercado activo que permita medir el valor razonable de forma fiable.
- NIC 2 (Inventarios): se aplica cuando las criptomonedas se mantienen para la venta en el curso ordinario del negocio. Los intermediarios que compran y venden estos activos pueden medirlos a valor razonable menos los costos de venta si cumplen las condiciones previstas para los operadores de materias primas.
La diferencia frente al modelo estadounidense está en cómo se reconocen los cambios de valor. Bajo el modelo del costo de la NIC 38, una caída puede generar una pérdida por deterioro, pero una recuperación posterior no se reconoce automáticamente como ganancia. En el modelo de revaluación, los cambios siguen las reglas específicas de esa norma.
Latinoamérica y normas locales
En América Latina, el tratamiento contable depende de las normas adoptadas por cada país. Algunos cuentan con reglas específicas para las criptomonedas, mientras que otros recurren a las normas internacionales o a orientaciones de sus organismos contables.
- México (NIF C-22): establece un tratamiento específico para las criptomonedas. Su reconocimiento y valoración se basan en el valor razonable, y los efectos de la valoración se reflejan en la utilidad o pérdida neta, de acuerdo con los requisitos de la norma.
- Argentina (RT 54): las normas contables profesionales incorporan disposiciones para los activos digitales. Su tratamiento depende de las características del activo y de las reglas de medición aplicables; por ello, es necesario verificar las disposiciones vigentes y su adopción en la jurisdicción correspondiente antes de determinar la valoración.
- Brasil, Colombia, Chile y Perú: el tratamiento debe analizarse según las normas contables aplicables a cada entidad. En Colombia, por ejemplo, el Consejo Técnico de la Contaduría Pública señaló en 2025 que los criptoactivos se contabilizan generalmente como activos intangibles bajo la NIC 38, salvo cuando corresponde aplicar la NIC 2.
Por ello, es necesario identificar el marco contable que debe aplicar cada entidad y comprobar si existen disposiciones locales específicas.
3 ¿Cómo se tributan las criptomonedas?
Las obligaciones tributarias relacionadas con las criptomonedas varían según la operación realizada y la naturaleza del ingreso obtenido. Vender bitcoin, intercambiarlo por otro activo digital, recibir recompensas por participar en una red o cobrar un servicio en criptomonedas puede tener consecuencias fiscales distintas.
¿Qué operaciones pueden generar impuestos?
La venta de criptomonedas por dinero tradicional puede generar una ganancia o pérdida fiscal, calculada a partir de la diferencia entre el valor de venta y el costo fiscal del activo. En algunas jurisdicciones, intercambiar una criptomoneda por otra también constituye una enajenación, aunque no se reciba dinero tradicional. Lo mismo puede ocurrir al utilizar bitcoin para pagar bienes o servicios.
La minería, el staking y los pagos recibidos en criptomonedas por un trabajo o servicio también pueden generar obligaciones tributarias. En ciertos países, el ingreso se reconoce cuando se recibe el activo y se valora según su precio de mercado en esa fecha. Si posteriormente se vende o intercambia, esa operación puede producir una ganancia o pérdida adicional.
En cambio, mover activos entre cuentas o wallets del mismo titular no suele constituir una enajenación si no cambia la propiedad, aunque deben revisarse las condiciones de la transferencia y las reglas aplicables.
¿Cuándo se considera una ganancia de capital y cuándo un ingreso ordinario?
La clasificación depende del origen del beneficio y de la actividad del contribuyente. Una persona que compra bitcoin como inversión y lo vende posteriormente puede obtener una ganancia de capital. En cambio, las remuneraciones por un trabajo, la prestación de servicios o determinados ingresos procedentes de la minería y el staking pueden considerarse ingresos ordinarios.
La frecuencia de las operaciones, su organización y su relación con una actividad económica también pueden influir en el tratamiento. Por ello, la compraventa ocasional de un activo no necesariamente recibe el mismo tratamiento que una actividad comercial habitual.
En Estados Unidos, por ejemplo, el Servicio de Impuestos Internos distingue las ganancias o pérdidas por la venta de activos digitales mantenidos como inversión de los ingresos obtenidos mediante actividades como la minería, el staking o la prestación de servicios.
¿Qué ocurre con el IVA y las obligaciones de información?
Además de los impuestos sobre los ingresos o las ganancias, algunas operaciones pueden estar sujetas al impuesto al valor agregado (IVA) u otros gravámenes al consumo. Su aplicación depende de la naturaleza de la transacción y de las exenciones previstas en la normativa.
En la Unión Europea, el Tribunal de Justicia determinó que el intercambio de bitcoin por monedas tradicionales está exento del IVA en las circunstancias examinadas en el caso Hedqvist. Este criterio no implica que todos los servicios relacionados con criptomonedas estén exentos. Cuando una empresa acepta estos activos como pago, también debe analizarse el impuesto aplicable al bien o servicio vendido.
Las obligaciones de información pueden incluir declarar operaciones e ingresos, conservar comprobantes y cumplir requisitos de retención o reporte. En Estados Unidos, determinados intermediarios deben informar ventas de activos digitales al Servicio de Impuestos Internos mediante el formulario 1099-DA, aplicable a operaciones realizadas desde 2025. En la Unión Europea, la directiva DAC8 amplía el intercambio automático de información fiscal sobre criptoactivos: la recopilación de datos comienza en 2026 y los primeros reportes están previstos para 2027.
Para respaldar las declaraciones, conviene conservar historiales de operaciones, comprobantes de pagos y registros de valoración que permitan justificar los cálculos fiscales.
4 ¿Qué países tienen regulación clara y cuáles ambigua?
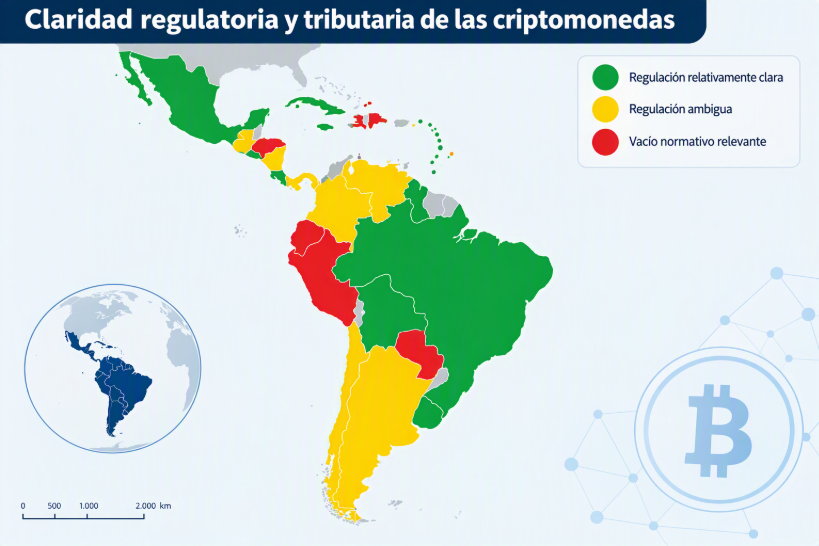
No existe una clasificación oficial que determine qué países tienen una regulación clara o ambigua sobre las criptomonedas. Esta distinción depende del grado de desarrollo de las normas, los criterios de las autoridades y la previsibilidad del tratamiento contable y fiscal. Además, un marco claro no necesariamente implica condiciones fiscales favorables.
Jurisdicciones con regulación relativamente clara
Algunas jurisdicciones cuentan con normas específicas o criterios administrativos que permiten identificar con mayor precisión el tratamiento de las criptomonedas. Entre ellas destacan Brasil, México y España, cuyos marcos han desarrollado reglas sobre distintos aspectos de los activos digitales y sus obligaciones tributarias.
También existen disposiciones específicas en El Salvador, las Islas Caimán, las Islas Vírgenes Británicas, Bolivia, Costa Rica, Antigua y Barbuda, Jamaica, Cuba, Uruguay y Guyana. El nivel de desarrollo de estas normas varía según la jurisdicción y los aspectos regulados.
Jurisdicciones con regulación ambigua
En Panamá, Argentina, Chile, Guatemala, Venezuela, Nicaragua y Colombia existen disposiciones legales, fiscales o administrativas que pueden aplicarse a las criptomonedas, pero su alcance no es suficientemente preciso para resolver todas las situaciones.
Argentina, por ejemplo, cuenta con disposiciones tributarias que permiten establecer el tratamiento de operaciones con activos digitales, aunque existen diferencias según el tipo de activo y la actividad realizada. En Colombia, las autoridades han emitido criterios sobre la tributación y el tratamiento contable de estos activos, pero su aplicación depende de las características de la operación y del contribuyente.
En estos casos, la falta de un marco integral puede hacer que algunas situaciones dependan de la interpretación de normas generales o de criterios administrativos.
Jurisdicciones con ausencia o vacío normativo relevante
República Dominicana, Perú, Ecuador, Paraguay, Honduras y Haití presentan mayores niveles de incertidumbre en determinados aspectos debido a la ausencia de un régimen específico e integral para las criptomonedas.
Esto no significa que las operaciones con estos activos estén fuera del sistema tributario. Las normas generales sobre ganancias, rentas, patrimonio o actividades económicas pueden resultar aplicables, aunque no exista una legislación específica sobre criptomonedas. El Centro Interamericano de Administraciones Tributarias (CIAT) señala que esta situación es común en América Latina y el Caribe, donde los países presentan distintos grados de desarrollo de sus reglas para la compra y venta, intercambio, minería, staking, airdrops y tenencia de criptoactivos.
¿Cuál jurisdicción es más conveniente para tesorería o tenencia?
La conveniencia de mantener criptomonedas como reserva de valor o usarlas en tesorería depende de la tributación y las condiciones de operación. Entre las jurisdicciones potencialmente favorables están El Salvador, las Islas Caimán, las Islas Vírgenes Británicas, Costa Rica, Panamá y Paraguay. Sin embargo, las ventajas fiscales no garantizan mayor claridad regulatoria, por lo que ambos aspectos deben evaluarse por separado.
¿Qué criterios permiten evaluar un marco regulatorio?
Para determinar si una jurisdicción ofrece un marco claro y previsible, conviene considerar varios elementos:
- Claridad normativa: existencia de reglas que definan el tratamiento fiscal y las obligaciones asociadas a las criptomonedas.
- Carga fiscal: forma en que se gravan las ganancias, los ingresos obtenidos mediante actividades con criptomonedas y otras operaciones.
- Tratamiento de la tenencia y los pagos: posibilidad de mantener, transferir o utilizar estos activos dentro del marco legal vigente.
- Estabilidad del marco: continuidad de las normas y existencia de criterios administrativos que permitan anticipar cómo serán aplicadas.
Estos factores deben analizarse por separado de la conveniencia económica. Una jurisdicción puede tener reglas claras y, al mismo tiempo, una carga fiscal elevada, mientras que otra puede ofrecer un tratamiento fiscal favorable con mayor incertidumbre normativa.
5 ¿Cómo se refleja bitcoin en la tesorería de una empresa?
Una empresa puede incorporar bitcoin a su tesorería como parte de una estrategia de diversificación, reserva de valor o asignación de capital a largo plazo. La política de tenencia puede establecer un porcentaje máximo de los activos líquidos destinado a bitcoin, las condiciones para realizar nuevas compras y los criterios para vender o reducir la posición.
En la práctica, algunas empresas fijan límites explícitos de exposición. Por ejemplo, una sociedad que presentó su política de tesorería en 2026 estableció que bitcoin no superaría el 30% de sus activos de tesorería, salvo aprobación adicional de su consejo de administración. Otras empresas no fijan un porcentaje máximo y deciden las compras según las condiciones del mercado, sus necesidades de liquidez y su estructura de capital.
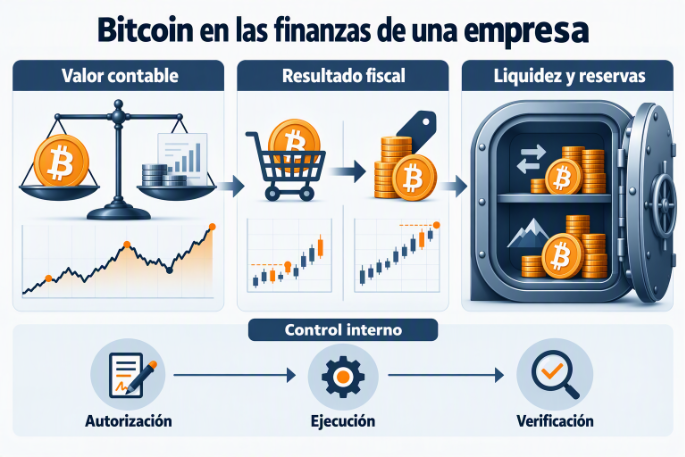
La política también podría definir qué parte de las tenencias debe mantenerse disponible para las operaciones y qué proporción puede destinarse a una reserva de largo plazo. Esto permite separar la exposición a bitcoin de los recursos necesarios para cubrir gastos, deuda y capital de trabajo.
¿Las normas tratan a bitcoin de forma distinta al resto de criptomonedas?
En contabilidad, bitcoin puede recibir el mismo tratamiento que otras criptomonedas con características similares. En el ámbito legal y fiscal, El Salvador eliminó en 2025 la obligación de aceptar bitcoin, aunque mantiene la exención del impuesto sobre ganancias de capital por intercambios realizados con este activo.
¿Qué impacto tiene bitcoin en la gestión financiera de la empresa?
Más allá de la forma en que se registra el activo, una posición significativa en bitcoin puede modificar indicadores financieros y decisiones de capital. Las variaciones de su precio pueden afectar los resultados reportados bajo los marcos que reconocen los cambios de valor en resultados, mientras que una concentración elevada puede reducir la liquidez disponible para las operaciones.
Por ello, las empresas con estrategias de tesorería en bitcoin suelen considerar también el efecto de sus tenencias sobre la capacidad de financiar gastos, atender obligaciones y acceder a crédito. Algunas utilizan parte de sus tenencias como garantía de operaciones financieras, mientras que otras mantienen el bitcoin exclusivamente como reserva. La empresa Fold, por ejemplo, informó en 2026 que contempla vender bitcoin para fines corporativos, utilizarlo como garantía de financiamiento o emplearlo para generar ingresos, además de mantener una parte como inversión de largo plazo.
Esto hace que la política de tesorería no se limite a decidir cuánto bitcoin comprar, sino que también determine en qué condiciones puede utilizarse, venderse o comprometerse.
¿Qué controles de custodia y revelación necesita una empresa?
La tenencia corporativa requiere controles que permitan autorizar, ejecutar y verificar cada movimiento de bitcoin. Entre las medidas habituales están la separación de funciones, las autorizaciones múltiples para transferencias, el uso de almacenamiento en frío para las reservas y la segregación entre los activos propios y los mantenidos para clientes.
Los reportes corporativos recientes muestran que algunas empresas mantienen la mayor parte de su tesorería en almacenamiento en frío con múltiples firmas y dejan una cantidad menor en wallets conectadas a Internet para necesidades operativas. También pueden utilizar custodios externos y cuentas segregadas para facilitar la verificación de la propiedad de los activos.
En los estados financieros y reportes corporativos, además, resulta relevante informar la cantidad de bitcoin mantenida, su valor contable, las restricciones sobre su uso, los acuerdos de custodia y los principales riesgos asociados. Entre estos últimos están la volatilidad, la dependencia de custodios o intermediarios, el acceso no autorizado y el riesgo de insolvencia del custodio.
6 ¿Qué precauciones prácticas conviene tomar?
¿Qué debe incluir la política contable y fiscal?
La empresa debería dejar por escrito cómo clasifica sus activos digitales, qué método utiliza para determinar su valor, qué fuentes de precios considera fiables y cómo registra las compras, ventas, intercambios y transferencias. También conviene establecer quién puede autorizar operaciones y cómo se documentan los cambios en los criterios aplicados.
¿Qué documentación conviene conservar?
Es recomendable conservar el historial de las operaciones en las redes de criptomonedas, los comprobantes y extractos de los proveedores utilizados, las facturas o contratos relacionados y la evidencia empleada para determinar el valor de los activos. Estos registros permiten reconstruir cada operación y respaldar las cifras presentadas ante auditores o autoridades fiscales.
¿Por qué debe separarse el análisis contable del fiscal?
La forma en que un activo se presenta en los estados financieros no determina por sí sola cómo debe tributar. Una misma operación puede tener un tratamiento contable y otro fiscal, por lo que ambos análisis deben realizarse por separado y contrastarse con las normas vigentes en la jurisdicción correspondiente.
7 Referencias
- Estados Unidos: Financial Accounting Standards Board (FASB), ASU 2023-08, Accounting for and Disclosure of Crypto Assets (Subtopic 350-60). Establece los criterios de reconocimiento, medición y revelación aplicables a determinados criptoactivos bajo US GAAP. FASB – ASU 2023-08
- Normas Internacionales de Información Financiera: IFRS Interpretations Committee, Holdings of Cryptocurrencies, decisión de agenda de junio de 2019. El documento analiza la aplicación de la NIC 38 y la NIC 2 a las tenencias de criptomonedas. IFRS – Holdings of Cryptocurrencies
- México: NIF C-22, Criptomonedas, del Consejo Mexicano de Normas de Información Financiera (CINIF).
- Argentina: Resolución Técnica 54, de la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE), que incorpora disposiciones sobre activos digitales.
- El Salvador: Ley Bitcoin, Decreto Legislativo n.º 57 de 2021, y sus reformas de 2025.
- América Latina y el Caribe: Centro Interamericano de Administraciones Tributarias (CIAT), estudios sobre la tributación de los criptoactivos y los mecanismos de control e intercambio de información fiscal en la región.
- Administración operativa y controles de acceso sobre BTC en una empresa — aborda la distribución de funciones, los controles de acceso y los procedimientos para gestionar bitcoin dentro de una organización.
- ¿Qué es un custodio de criptomonedas? — explica el papel de los custodios y los aspectos relacionados con la administración y protección de los activos.
- ¿Qué es una reserva estratégica de bitcoin? — desarrolla el concepto de reserva de bitcoin y su utilización como activo de tesorería.
- Impuestos sobre criptomonedas en España: todo lo que debes saber — repasa el tratamiento tributario de las criptomonedas en España.
- Impuestos sobre criptomonedas en México: todo lo que debes saber — explica los principales aspectos fiscales relacionados con las operaciones con criptomonedas en México.
- Impuestos sobre criptomonedas en Argentina: todo lo que debes saber — aborda las obligaciones tributarias vinculadas con las criptomonedas en Argentina.