




-
Un solo actor define cómo se pagan las máquinas entre sí.
-
Ejerce poderes monetarios sin seguro de depósitos.
Al lanzar la red Arc este 16 de septiembre de 2026, Circle se ha atribuido las competencias históricas de la banca central: emisión propia en USDC, control de comisiones, liquidación de divisas y filtrado de transacciones.
La gran contradicción es que omitió las garantías de un sistema bancario real. Sin seguro para los fondos, sin respaldo jurídico y sin canales de reclamo, el verdadero riesgo de esta arquitectura no radica en lo que puede construir, sino en el vacío legal que enfrentan los usuarios cuando el sistema falla.
Circle construyó Arc para que los agentes de IA paguen servicios de forma autónoma. Al mismo tiempo, se exime de toda responsabilidad sobre los activos que esos agentes muevan. La red está diseñada para que las máquinas paguen, no para que los humanos reclamen.
Funciones de banca central sin garantías para el usuario
La documentación pública de la plataforma establece exenciones explícitas de responsabilidad operativa. Ni Circle ni los nodos validadores asumen compromiso alguno por la legalidad, el contenido o el funcionamiento de las aplicaciones desarrolladas por terceros.
El texto advierte además que el uso de la tecnología puede derivar en errores de transacción o pérdida definitiva de activos, sin mecanismos de reclamación o reembolso.
CriptoNoticias solicitó comentarios a Circle, BlackRock, DTCC, Visa y Mastercard sobre el alcance de esta cláusula. Ninguna de las cinco respondió antes del cierre de esta edición.
La asimetría es exacta. Arc reclama funciones de banca central, pero no ofrece la protección básica de una. No hay separación entre quien emite la moneda, quien controla el gas y quien decide qué transacciones se procesan.
La razón es operativa: por qué la IA necesita esto
Los agentes de IA necesitan pagar servicios de forma autónoma. La abstracción de cuentas (ERC-4337) y alternativas como Circle Paymaster ya permiten pagar gas con USDC en Arbitrum, Base y Ethereum, pero requieren infraestructura de terceros, añaden costes o dependen de un estándar externo. Arc elimina esa fricción de raíz porque USDC es el token nativo de gas, sin capas adicionales ni sobrecostos.
Su Agent Stack, lanzado en mayo de 2026, permite nanopayments (micropagos) de hasta USD 0,000001 con verificación instantánea. El protocolo de pagos máquina a máquina, desarrollado junto a Stripe y Tempo, establece el estándar para que las máquinas se paguen entre sí.
Pero la propuesta optimiza la técnica y posterga la autonomía real. Las máquinas necesitan capital inicial aportado por humanos para su primera operación y dependen de reglas preconfiguradas para definir sus límites de gasto.
Las debilidades reportadas en el protocolo x402 abren la puerta a manipulaciones en las autorizaciones de pago. El sistema permite que las máquinas paguen, pero los humanos retienen el control de los límites.
¿Quién controla realmente las transacciones en la red de Circle?
La nueva red de Circle no es una red pública ni descentralizada. Funciona a través de un grupo cerrado de entidades autorizadas que procesan y verifican en exclusiva cada transacción.
Entre los once validadores fundadores se destacan gigantes de mercados y custodia (BlackRock, DTCC, ICE), redes de pago (Visa, Mastercard, MoneyGram, Global Payments) y banca e inversión (Standard Chartered, SBI Group, Sumitomo Corporation y Galaxy).
Aunque la red mantiene bajo reserva cómo se distribuye el poder de decisión entre sus miembros, desde la firma Figment, validador externo, afirman que este modelo «permite a Arc cumplir con los estándares de confianza, seguridad, operabilidad y cumplimiento requeridos por la infraestructura crítica del mercado financiero».
Esta arquitectura responde a una lógica institucional orientada a cumplir con los Principios para las infraestructuras del mercado financiero del Banco de Pagos Internacionales (BIS) para ofrecer la misma certeza y rapidez que las cámaras de liquidación internacionales.
La diferencia clave es que, al conocer la identidad de cada operador, la red no necesita castigos financieros automáticos al quedar la exigencia de responsabilidades delegada a la vía legal.
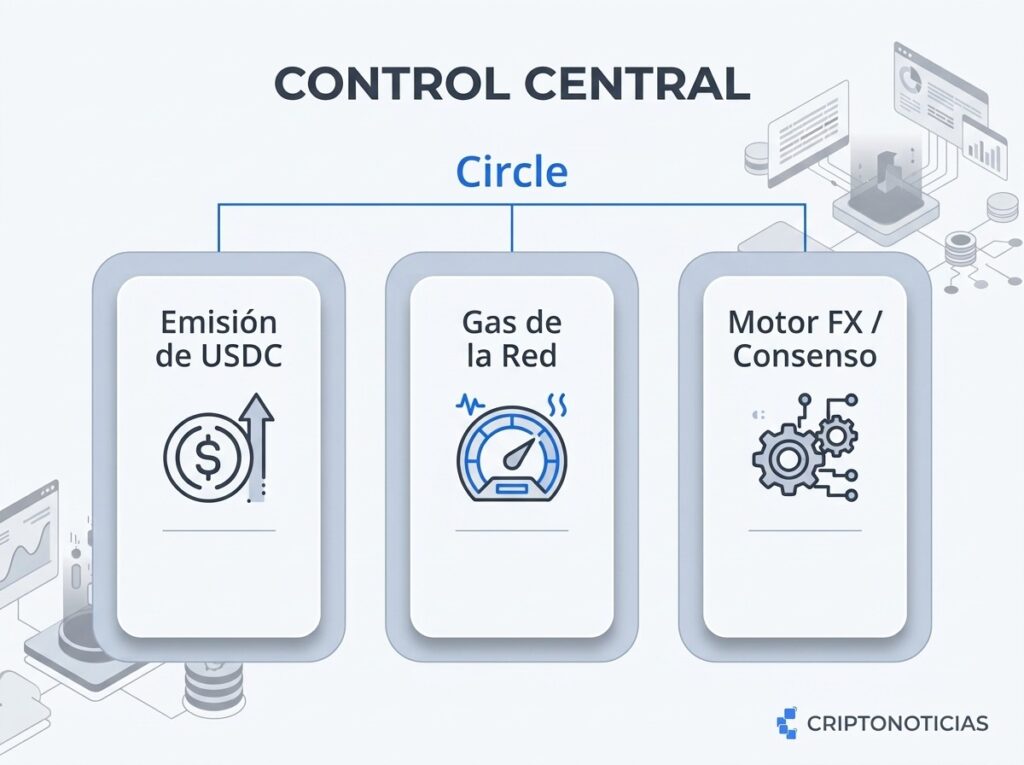
Aquí está la contradicción. Circle asume de forma simultánea la emisión del dinero, la gestión de las comisiones, el cambio de divisas y la supervisión del consenso.
Concentra todas las palancas de la red. Mitchell DiRaimondo, fundador de Steelwave Digital, sintetiza el escenario al señalar que «es una cadena permisionada, nativa de USDC, construida para velocidad y cumplimiento. Si buscas descentralización, esto se sentirá como un paso atrás. Pero si estás construyendo rieles institucionales para activos del mundo real, Arc es el entorno controlado al que se conectará el gran capital».
Detrás de la participación de nombres como BlackRock, DTCC, Visa y Mastercard en un esquema desprovisto de garantías legales no hay fe en la descentralización, sino cálculo financiero. Su integración en la red busca asegurar una posición de control en la carrera por la tokenización de activos del mundo real antes de que la competencia se quede con el mercado.
¿Por qué las grandes firmas aceptan integrarse bajo estas condiciones?
La explicación reside en la carrera por la tokenización de activos del mundo real (RWA). La DTCC prevé tokenizar activos custodiados a partir del segundo semestre de 2027, mientras BlackRock proyecta la expansión de su fondo BUIDL para suscripciones y redenciones continuas.
Ambas firmas aseguran su cuota de mercado en la liquidación institucional sin asumir responsabilidades legales sobre la operativa global de los usuarios finales.
La infraestructura queda lista para el capital institucional, pero la operativa diaria deja al descubierto fisuras operativas.
El riesgo lo asume quien usa la red
Más temprano, la red pasó de un entorno cerrado, con topes que limitaban el acceso a desarrolladores y socios, a un sistema abierto donde aparentemente cualquier usuario puede depositar USDC desde Ethereum, Base, Solana y otras criptomonedas.
Mientras tanto, casi 250 memecoins aparecieron antes del mainnet, según un relevamiento en DexScreener al cierre de la primera jornada. ARGUS, TOLLY, LONG, COOL y ARCAT se listaron en las primeras horas.
El 60% del suministro de ARC está asignado a crecimiento del ecosistema: subvenciones, incentivos, airdrops, según la tokenomics publicada por Circle. La empresa no ha confirmado ningún airdrop público.
El exchange Gate integró Arc con soporte para trading en su sección Trenches. Bitget Wallet integró Arc Mainnet el mismo día. El ecosistema especulativo creció antes de que existieran usuarios reales.
Las instituciones validan. Circle controla. El riesgo lo asume quien usa la red.
El veredicto de los datos ¿quién responde por tu USDC?
Nadie. Esa es la respuesta que surge de la documentación de Arc. Ni Circle, ni BlackRock, ni DTCC, ni Visa, ni Mastercard asumen obligación legal sobre los activos de los usuarios.
La red reclama las competencias de un banco central, emisión, gas, FX, consenso, pero se exime de las protecciones que definen a uno: seguro de depósitos, responsabilidad legal, vía de reclamación.
Hacia el 16 de septiembre de 2027, el cumplimiento del primer año de operaciones determinará la viabilidad del modelo. Si la red no logra superar los once validadores iniciales ni materializar la tokenización de activos a gran escala, su estructura quedará expuesta como una iniciativa predominantemente corporativa. Pero incluso si el modelo se consolida, la pregunta que el lector debe hacerse no cambia: cuando el banco central de las máquinas falle, ¿quién responde por tu USDC?
La ecuación es inequívoca porque el consorcio aporta la validación, Circle concentra las decisiones y la desprotección recae sobre el usuario.