




-
La dificultad de minería no registra un nuevo máximo histórico desde octubre de 2025.
-
Un menor consumo energético podría mejorar la imagen pública de Bitcoin.
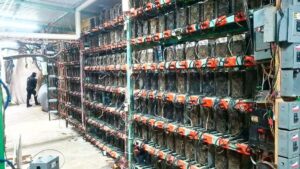
El economista y autor Saifedean Ammous planteó una hipótesis que sugiere que la industria de la minería de Bitcoin podría haber iniciado una fase de declive a largo plazo en términos de inversión de capital y consumo eléctrico.
En un análisis publicado este 15 de septiembre de 2026, el autor de El patrón bitcoin sostiene que el pico de gasto energético e infraestructura en el sector probablemente ya se alcanzó entre 2024 y 2025. Esta transición estaría impulsada por factores económicos inherentes al diseño del protocolo y por la irrupción de nuevas demandas tecnológicas.
El argumento central se basa en la economía de la minería y el impacto de los halvings. Según sus cálculos, para que la inversión minera mantenga un crecimiento sostenido, el valor de mercado de bitcoin (BTC) debe incrementarse más de un 100% cada cuatro años, lo que equivale a una tasa de crecimiento anual compuesta superior al 18,92%, más la devaluación del dólar.
A medida que la capitalización de mercado de bitcoin crece, sostener ese ritmo requiere flujos de capital cada vez mayores. En este contexto, Ammous señala que, si bien a ocho años la tasa de crecimiento anual se ubica en 35%, en los últimos cinco años ha caído al 10%, un porcentaje que desalienta la adquisición de nuevos equipos si se lo compara con los costos operativos.
La evolución de las recompensas por bloque refuerza esta postura. Históricamente, cada nueva época de minería (o sea, el período entre halving y halving) multiplicaba los ingresos frente a la anterior: la segunda época generó 30 veces más ingresos en dólares que la primera, y la tercera 8 veces más que la segunda.
Sin embargo, transcurridos más de dos años de la quinta época, el aumento nominal del subsidio es apenas un 28% superior (medido en dólares) al del periodo previo. Este margen casi no logra compensar una devaluación del dólar si esta se estima por encima del 6% anual.
Las métricas de la red también reflejan esta posible contracción. La dificultad de minería alcanzó su máximo histórico el 30 de octubre de 2025 y, 305 días después, no ha logrado superarlo.
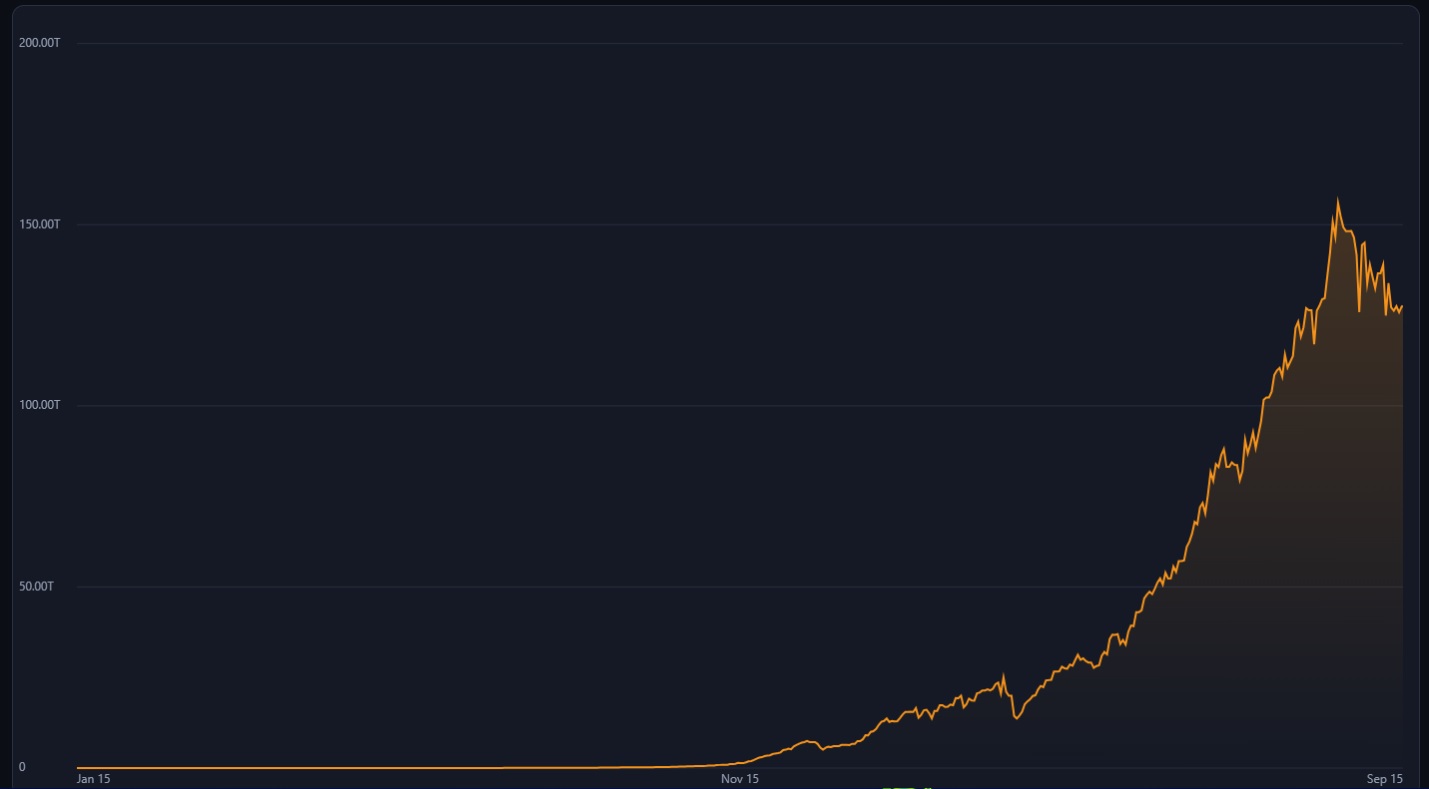
Se trata del segundo periodo más largo en la historia de Bitcoin sin un nuevo tope, superado solo por los 363 días registrados entre 2011 y 2012, cuando el precio sufrió una corrección del 94%. En la actualidad, esta caída ocurre sin eventos drásticos equivalentes, ya que la corrección de precio ha sido del 54% respecto al máximo de octubre de 2025.
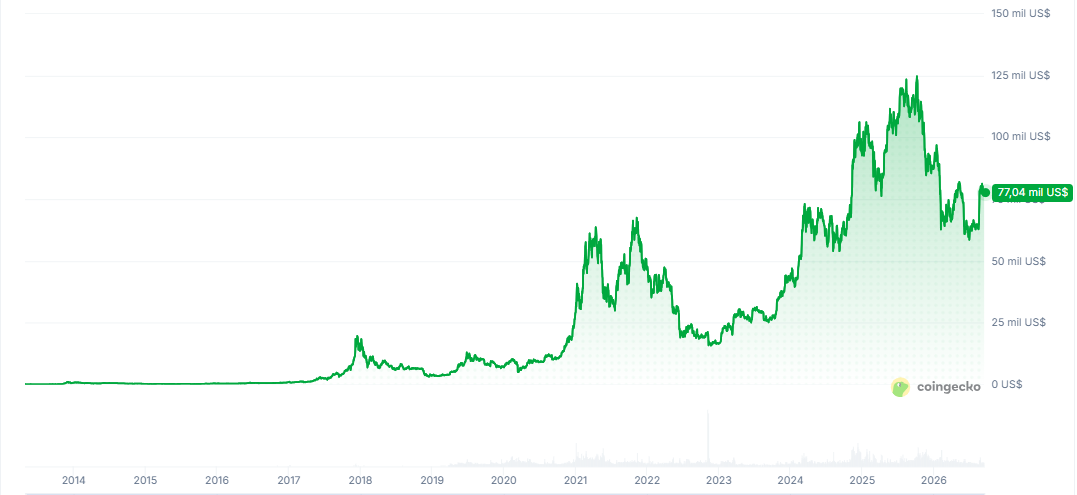
En términos de rentabilidad en moneda fíat, el 14 de marzo de 2024 se mantiene como el pico histórico, cuando la recompensa de 6,25 monedas y un precio de 73.800 dólares generaron unos 65 millones de dólares al día.
Para igualar ese monto con el actual subsidio de 3,125 BTC, el precio de bitcoin debería escalar hasta los 147.600 dólares, por encima del tope de 126.000 dólares visto en este ciclo.
El declive también se observa en los requerimientos energéticos. De acuerdo con estimaciones del Índice de Consumo Eléctrico de Bitcoin de Cambridge citadas por el autor, la demanda anualizada alcanzó unos 190 teravatios-hora (TWh) en diciembre de 2025, pero cayó bruscamente al rango de los 130 TWh a mediados de 2026.
Tal descenso coincide con el surgimiento de la inteligencia artificial como un competidor directo por la energía barata. A diferencia de la minería, que es un entorno de suma cero, los centros de datos representan una actividad de suma positiva, lo que ha llevado a diversas empresas mineras a redirigir sus infraestructuras.
Ammous excluye el rol futuro de las comisiones por transacción para compensar esta caída, argumentando que la red no necesita alcanzar un presupuesto de seguridad predefinido para funcionar.
Si la hipótesis de un techo definitivo en la minería se confirma, esto no representaría una vulnerabilidad técnica para Bitcoin. Además, la contracción del gasto energético disiparía gran parte de la presión pública sobre el supuesto impacto ambiental que, tal como ha reportado CriptoNoticias, existe sobre el protocolo Bitcoin.
Adicionalmente, el autor estima que una reducción en la rentabilidad de la minería podría incentivar a los participantes a destinar su capital directamente a la compra de bitcoin, lo que a mediano y largo plazo se traduciría en una presión alcista para el precio del activo.