










-
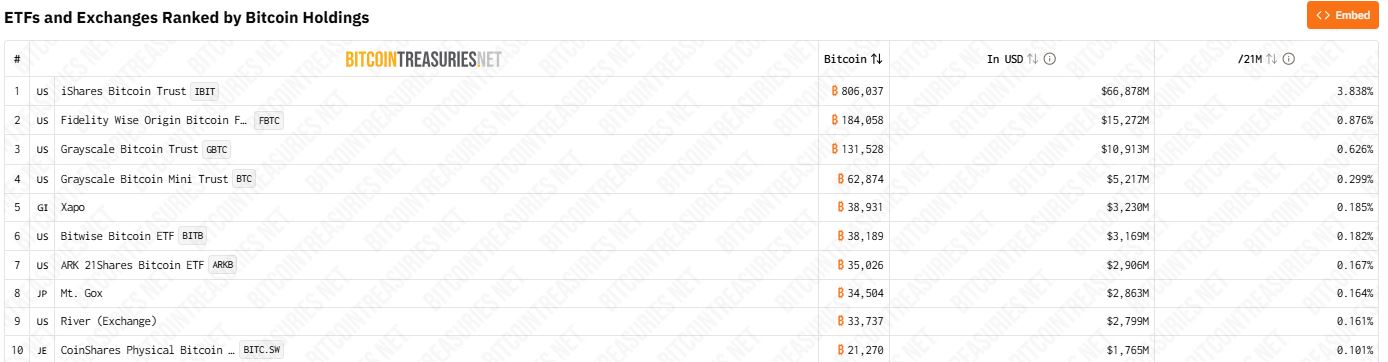
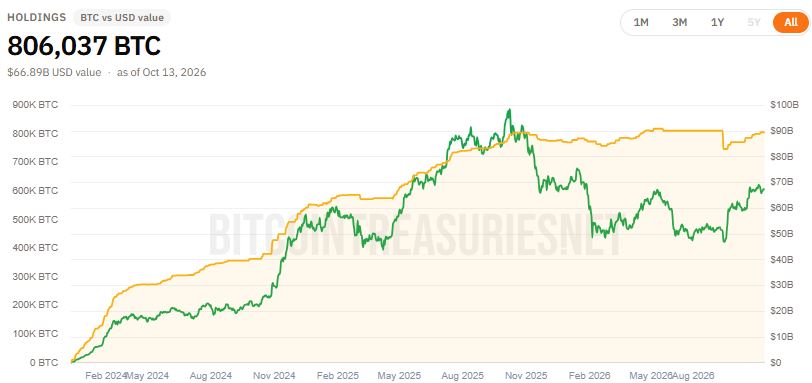
IBIT administraba USD 67.589 millones al 2 de octubre de 2026.
-
Coinbase custodia los BTC de IBIT y BNY Mellon administra su efectivo.
Empezar este artículo con la metáfora del caballo de Troya resulta tentador. Es que aquello que parece una ofrenda termina funcionando como la vía de entrada para conquistar una ciudad desde adentro. Si ese relato clásico lo trasladamos a Bitcoin, la sospecha sería similar.
Los vehículos financieros celebrados como una puerta hacia la adopción institucional podrían introducir, junto con nuevo capital, formas de concentración e influencia propias del sistema que la red creada por Satoshi Nakamoto buscó evitar.
Y aquí es donde BlackRock ocupa inevitablemente el centro de esa discusión. La gestora de activos administra el iShares Bitcoin Trust ETF (IBIT), el fondo cotizado en bolsa (ETF, por sus siglas en inglés) de bitcoin más grande del mundo.
Desde afuera, da la sensación de que una institución financiera de esa escala logró introducirse en un sistema creado para prescindir de intermediarios. Sin embargo, de ahí a pensar que la gestora actúa como un brazo indirecto de gobiernos o bancos centrales para controlar Bitcoin hay una distancia considerable.
La realidad es que no existe evidencia que demuestre esa relación y, además, la arquitectura de Bitcoin limita el poder que puede obtenerse acumulando monedas. La influencia de BlackRock aparece en otro nivel: en la infraestructura mediante la cual una parte creciente del capital tradicional consigue exposición a BTC sin utilizar la red, administrar claves privadas ni asumir la custodia.
El IBIT comenzó a cotizar en enero de 2024 junto con otros ETF de bitcoin al contado aprobados en Estados Unidos y, desde entonces, pasó a dominar ese segmento por tamaño. Su crecimiento no le otorga derechos especiales dentro de Bitcoin, aunque sí le concede peso en la forma en que una parte importante del mercado financiero accede al activo.
Tener más bitcoin no significa gobernar Bitcoin
Para entender dónde termina el poder de BlackRock conviene separar propiedad de gobernanza, porque Bitcoin no funciona como una compañía donde cada acción representa un voto ni existe un directorio capaz de cambiar las reglas por decisión propia.
Los nodos verifican de forma independiente que las transacciones y los bloques respeten las condiciones establecidas por el software que ejecutan, como explicó CriptoNoticias. Entre otras cosas, comprueban que nadie gaste monedas que no posee, que las firmas sean válidas y que la emisión de nuevos BTC siga las reglas previstas por el protocolo.
Por su parte, los mineros cumplen otra función: agrupan transacciones, producen bloques y compiten para incorporarlos a la cadena. Su potencia computacional tampoco les permite imponer cualquier decisión, ya que un bloque que viole las reglas puede ser rechazado aunque haya requerido una enorme cantidad de trabajo para producirlo.
Los desarrolladores, en tanto, pueden proponer mejoras y escribir nuevas versiones del código, pero no obligar a los participantes a instalarlas. Usuarios, empresas, operadores de nodos y mineros terminan definiendo qué conjunto de reglas obtiene aceptación económica mediante el software que deciden utilizar.
Esa distribución explica por qué poseer una gran cantidad de BTC no permite modificar de forma unilateral el límite de 21 millones, invalidar una transacción legítima o alterar las condiciones que sigue el resto.
El inversionista de IBIT no posee directamente los BTC
Quien compra una participación de IBIT en Nasdaq obtiene exposición económica al precio de bitcoin, pero no recibe las monedas en una dirección propia ni controla las claves privadas asociadas con ellas.
La estructura incorpora varios intermediarios. BlackRock administra el vehículo, Coinbase Custody mantiene los BTC y BNY Mellon participa en tareas vinculadas al efectivo y la administración. A su alrededor también aparecen brokers, participantes autorizados y la propia bolsa donde se negocian las participaciones.
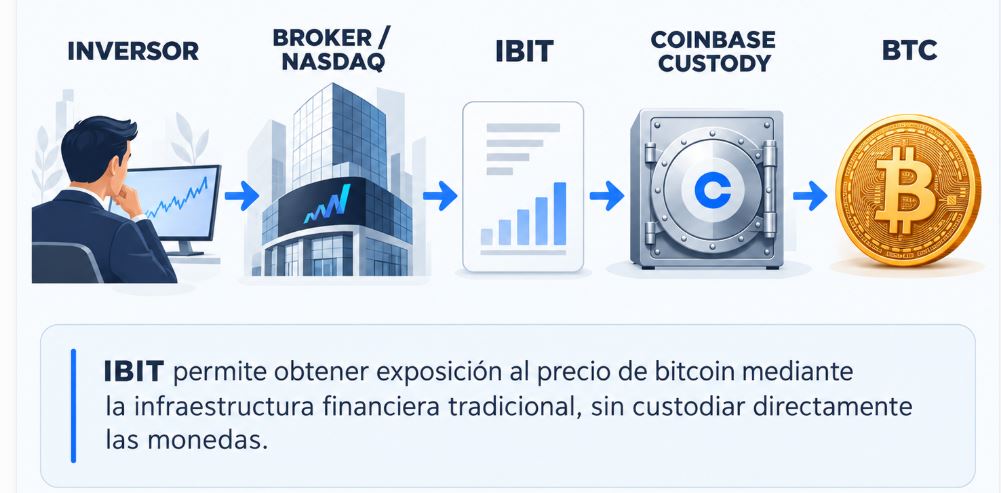
Ahí cambia la relación del inversionista con Bitcoin. La red permite mantener y transferir valor sin depender de un banco, una gestora o un custodio, mientras el ETF vuelve a colocar esos intermediarios entre el usuario y el activo.
Eso no modifica el funcionamiento de la red, pero sí transforma la relación de ese usuario con ella.
Si un custodio recibiera una orden judicial sobre determinadas monedas, por ejemplo, la restricción alcanzaría a los fondos que controla y a quienes dependen de su servicio. No impediría que otra persona con sus propias claves continuara enviando una transacción válida.
Esa diferencia es central para medir cuánto poder acumulan las instituciones financieras.
BlackRock no decide cuándo comprar por sí sola
En otro capítulo de esta serie, este reportero también analizó una confusión frecuente: interpretar cada entrada de BTC vinculada a IBIT como una decisión discrecional de BlackRock.
El fondo funciona de forma pasiva y las variaciones de sus tenencias responden, principalmente, al mecanismo utilizado para crear o rescatar participaciones según la demanda. Cuando ingresan nuevos inversionistas, la estructura ajusta los activos que respaldan esas acciones; cuando ocurre lo contrario, el movimiento también puede trasladarse a las reservas.
Eso significa que BlackRock no compra bitcoin porque sus gestores anticipen una subida. En buena medida, canaliza una demanda que llega desde sus clientes.
Sin embargo, actuar como intermediario no vuelve irrelevante su posición. El IBIT permite que asesores financieros, fondos, gestores patrimoniales y particulares incorporen exposición a BTC dentro de las mismas cuentas donde administran acciones, bonos y otros instrumentos.
La gestora no necesita modificar una línea del código de Bitcoin para ganar influencia sobre ese acceso. Su ventaja está en la distribución, la escala y la capacidad de insertar el activo dentro de una infraestructura que ya utiliza el mercado tradicional.
¿Puede BlackRock funcionar como un proxy de los gobiernos?
La hipótesis del “proxy” exige una evidencia mucho más fuerte que la existencia de un ETF regulado.
En este contexto, un proxy sería un actor utilizado por otra institución para ejercer influencia de manera indirecta. Para sostener que BlackRock cumple esa función para gobiernos o bancos centrales habría que demostrar coordinación, instrucciones, incentivos compartidos o algún mecanismo concreto para intervenir sobre Bitcoin a través de la gestora.
La estructura de IBIT no demuestra nada de eso.
Otra cuestión es que BlackRock y las compañías que sostienen el fondo operen dentro del sistema regulatorio estadounidense. Coinbase Custody, Nasdaq, BNY Mellon y otros participantes están sujetos a leyes, sanciones y decisiones judiciales capaces de condicionar sus actividades.
Ese poder estatal existe, pero actúa sobre los intermediarios y sobre los BTC que administran, no sobre las reglas que el resto de la red debe aceptar.
Aquí es necesario aclarar que presión regulatoria es una cosa y control protocolar es otra.
La concentración ocurre alrededor de la red
Además, hay otra cuestión a tener en cuenta: BlackRock tampoco es la única puerta. Fidelity, Grayscale y otras gestoras administran productos similares desde 2024, por lo que el fenómeno no puede entenderse observando a IBIT.
La pregunta relevante pasa por cuánto bitcoin termina bajo la custodia de unas pocas compañías y qué proporción del capital institucional prefiere exponerse mediante esas estructuras en lugar de mantener las monedas directamente.
Ahí aparece una transformación más profunda. Bitcoin puede conservar una red descentralizada mientras su capa financiera se vuelve más concentrada.
Wall Street no necesita tomar el control del protocolo para ocupar una posición estratégica alrededor de él. Le alcanza con administrar algunas de las principales vías por las que el capital decide entrar.
BlackRock no controla la casa. Pero consiguió construir una de sus entradas más transitadas.





 Guarda lo que vale la pena descifrar