



-
De más de mil firmas con registro nacional previo, solo unas 200 obtuvieron licencia MiCA.
-
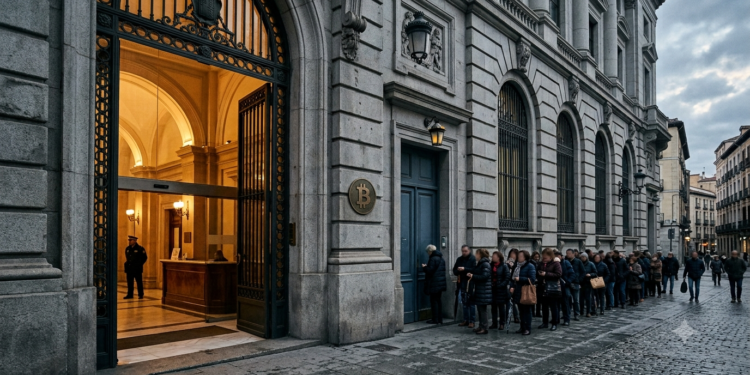
La banca tradicional europea entró al negocio de las criptomonedas con muchas facilidades.
El 1 de julio de 2026 vence el plazo para que las empresas de criptomonedas que operan en la Unión Europea se ajusten a MiCA, el reglamento de mercados de criptoactivos con el que el bloque pretende ordenar el sector. Quien no haya obtenido la licencia que exige la norma deberá cerrar.
A pocos días de esa fecha, la Autoridad Europea de Valores y Mercados —ESMA, el organismo que supervisa los mercados financieros del bloque— no salió a celebrar cuántas empresas habían florecido bajo el nuevo marco. Salió a emitir una advertencia. Las plataformas sin autorización debían abandonar el mercado europeo de manera ordenada: vender o trasladar los criptoactivos de sus clientes, cerrar las posiciones abiertas y conservar la custodia solo el tiempo estrictamente necesario para apagar la luz al salir. El vocabulario no era el de un sector que prospera. Era el de un desalojo.
Hay algo revelador en ese gesto. Un regulador que, al intentar mostrar su éxito, deja al descubierto en qué consiste ese éxito. Pero conviene resistir la tentación del titular fácil —el de la innovación asesinada— y mirar los datos de cerca, porque cuentan una historia distinta. Europa no vació su mercado de criptomonedas ni lo dejó sin jugadores serios. Decidió, en la letra misma de la ley, que una empresa de criptomonedas es una variedad de firma financiera tradicional, y construyó la puerta de entrada en consecuencia.
El mercado no se vació: cambió de reglas y no de manos
Conviene desarmar primero la versión alarmista, porque circula y no resiste los números. No es cierto que MiCA haya despoblado el mercado europeo. Las cifras de cuántas firmas quedaron afuera varían mucho según la fuente: algunas mediciones hablan de más de 1.200 proveedores registrados bajo los antiguos regímenes nacionales, de los cuales apenas un 17% habría completado la licencia; estimaciones que recogió la cobertura del sector llegaron a hablar de hasta tres mil firmas.
Ninguna de esas cifras tiene rango oficial, y la disparidad obliga a tratarlas con cautela. Lo que sí es verificable es el registro público de la propia ESMA: poco menos de 250 entidades figuran autorizadas como proveedores de servicios de criptoactivos al acercarse el plazo.
Esas plataformas autorizadas ya concentraban alrededor del 95% del volumen de transacciones de criptomonedas en la Unión Europea. El grueso del mercado real apenas se mueve. Coinbase, Kraken, Bitstamp, OKX, Crypto.com, Bitpanda, Bybit y Gemini obtuvieron licencia; el usuario europeo medio seguirá teniendo plataformas serias y solventes donde operar. Quien anuncie un mercado vacío exagera.
Tampoco conviene la idealización contraria, la de los pequeños innovadores expulsados en masa. Las autoridades nacionales mantienen, dentro del registro de ESMA, una lista de entidades señaladas por infracción —encabezada por la italiana CONSOB— poblada de nombres que no despiertan nostalgia: decenas de plataformas con denominaciones genéricas, dominios de dudosa procedencia y estructuras opacas.
Una parte de lo que MiCA empujó fuera era fraude liso y llano, y barrerlo es un mérito que no vamos a regatearle. La pregunta editorial, entonces, no apunta a si el mercado quedó vacío —no quedó— ni a si toda depuración es mala —no lo es—. Apunta a otra cosa: ¿con qué vara se decidió quién entra?
La vara: lo que MiFID II presupone, MiCA lo impone
Esa vara tiene nombre, y no es nueva. MiCA está modelada sobre MiFID II, la directiva que desde 2018 rige a las firmas de inversión tradicionales europeas: las casas de bolsa, los intermediarios que custodian y negocian acciones, bonos y demás instrumentos financieros de terceros. No es una lectura nuestra: los propios reguladores que hoy piden revisar MiCA reclaman, textualmente, mayor alineación con el marco de MiFID II. Conviene entender qué se hereda con esa elección, porque ahí está el corazón del asunto.
MiFID II regula a un intermediario. Toda su arquitectura —licencia, capital, gobernanza, custodia segregada, deberes de conducta— parte de un supuesto que nunca discute: que entre el ahorrador y su dinero hay siempre una entidad responsable, autorizada y supervisada que responde por los activos. Es una buena regulación para el mundo que regula, un mundo donde el intermediario es un hecho de la naturaleza.
Pero ese supuesto es exactamente el que las criptomonedas vinieron a desmontar. Bitcoin nació para que una persona pudiera guardar y transferir valor sin que ninguna entidad respondiera por ello, sin pedir permiso y sin un tercero de confianza en el medio. La autocustodia —que el usuario controle sus propias llaves— no es un accidente de la tecnología: es su razón de ser.
Aquí está la diferencia que lo cambia todo. Lo que MiFID II presupone —que detrás de cada activo hay un intermediario responsable—, MiCA lo convierte en requisito. Al aplicar la vara de las firmas de inversión a las criptomonedas, la norma no se limita a poner orden: redefine qué cosa es una criptomoneda legítima en Europa. Pasa a serlo aquella que tiene, como una acción o un bono, una entidad autorizada que la administra y responde por ella. La que no encaja en ese molde —la que insiste en prescindir del intermediario— no queda prohibida de frente, pero sí empujada al margen, sin plataforma regulada que la sostenga. La regulación no discute el ethos de las criptomonedas: lo deja, sencillamente, fuera del perímetro de lo autorizado.
El Artículo 60: la puerta ancha para el banco, la angosta para el resto
MiCA distingue dos caminos para prestar servicios de criptomonedas, y la distinción lo dice todo. El artículo 63 impone a las empresas cripto-nativas el camino largo: una autorización completa, con capital mínimo, gobernanza, auditorías, marco de ciberseguridad y meses de revisión.
El Artículo 60, en cambio, permite a las entidades que ya pertenecen al sistema financiero tradicional —bancos, depositarios centrales de valores, firmas de inversión bajo MiFID II (la directiva europea que rige a las casas de bolsa y demás intermediarios de instrumentos financieros), entidades de dinero electrónico, gestoras de fondos— prestar servicios de criptoactivos equivalentes a los que ya tienen autorizados con una simple notificación, presentada cuarenta días hábiles antes de empezar. Sin licencia nueva. Sin el camino largo.
El criptonativo toca la puerta y espera meses; el banco notifica y pasa. Esa asimetría no es una interpretación malintencionada: es la arquitectura de la ley, y la documentan los despachos que asesoran a quienes la transitan. La autoridad supervisora belga, la FSMA, lo formaliza distinguiendo entre el «CASP del Artículo 63«, que requiere autorización, y el «CASP del Artículo 60», que solo notifica.
La prensa financiera especializada es aún más directa: bajo MiCA, los corredores tradicionales, no los criptonativos, emergen como los primeros ganadores, y el artículo 60 es la bisagra de una fusión estructural entre las plataformas de criptomonedas y las firmas de inversión de toda la vida.
El registro oficial confirma la consecuencia. Entre las entidades bancarias autorizadas, las de Alemania encabezan con holgura; buena parte de las licencias germanas corresponden a bancos —desde grandes nombres como Commerzbank o DZ Bank hasta una larga lista de cajas cooperativas regionales—, junto a neobancos como N26 o Trade Republic.
En España, el mismo patrón: los primeros en superar el filtro de MiCA fueron bancos tradicionales, como BBVA. No es que los gigantes de criptomonedas se queden con el mercado. Es que la banca europea entró de frente al negocio de las criptomonedas por la puerta fácil que la ley le dejó abierta.
Quiénes no entraron
Los dos ausentes de mayor peso no prueban por sí solos la tesis, pero la iluminan, porque ninguno de los dos quedó fuera por una falla de tecnología ni de capital. Son los dos mayores actores globales de su categoría, y cada uno chocó con un obstáculo distinto que vale la pena mirar.
Binance, el mayor exchange del mundo, no quedó fuera por incapacidad técnica ni por no poder pagar el peaje: la compañía dice haber contratado cerca de 1.500 profesionales de cumplimiento, y la propia comisión de Grecia llegó a considerar conforme su solicitud. Lo que la frenó fue otra cosa. Reguladores de Grecia, Irlanda y Letonia rastrearon el expediente con inquietud por los antecedentes legales y la estructura corporativa de la empresa. Binance retiró la solicitud el 24 de junio y prometió buscar licencia en otro Estado miembro «en los próximos meses». El obstáculo que encontró no se mide en capacidad tecnológica, sino en historial y reputación.
Tether, emisor de USDT —la mayor stablecoin del mundo, con cerca del 59% de un mercado que ronda los 316.000 millones de dólares—, ni siquiera lo intentó. Y su negativa es un cálculo económico explícito, no una incapacidad.
Su director ejecutivo, Paolo Ardoino, lo explicó sin rodeos: la norma exige a las stablecoins significativas mantener una porción mayoritaria de sus reservas en depósitos de efectivo repartidos entre varios bancos europeos, y Tether considera que eso es más frágil, no más seguro. Su argumento se basa en la lógica bitcoiner: esos bancos prestan los depósitos en reserva fraccionaria, de modo que, ante un rescate masivo, no tendrían el efectivo para responder y la stablecoin caería con ellos.
Tether prefiere mantener sus reservas en bonos del Tesoro estadounidense y conservar su mercado real —los cientos de millones de usuarios de economías donde la moneda local se derrumba: Argentina, Turquía, Nigeria, Venezuela— antes que rehacer su modelo para Europa.
Para el usuario europeo, el efecto es acotado: USDT se sustituye por USDC, también regulada y ya autorizada, en una migración puntual. Pero el dato de fondo permanece: la regla que aparta a Tether es una regla pensada para la banca, aplicada a una tecnología que nació para no necesitar bancos.
Ninguno de los dos casos, por sí mismo, demuestra una intención. Pero juntos describen un patrón que coincide con la arquitectura de la ley: lo que abre o cierra la puerta no es la calidad de la tecnología o el capital, sino la relación de cada actor con el sistema financiero establecido —su historial ante los reguladores, su disposición a alojar reservas en la banca—.
El precedente ya tuvo consecuencias
De MiFID II sí tenemos algo que de MiCA todavía no: casi una década de consecuencias medidas. Los estudios de impacto de esa directiva documentan que su lógica produjo que las empresas más pequeñas empeoraran sus condiciones de liquidez y financiación en relación con las grandes, hasta el punto de que el 60% de los emisores encuestados por la propia Comisión Europea reportó que sus costos de financiación habían subido.
La normativa que MiCA importó no es neutral: arrastra un sesgo conocido y medido hacia el actor grande y contra el chico. Aplicada a un sector que vivía de la entrada constante de nuevos y pequeños jugadores, el resultado previsible no es un misterio.
Por eso conviene desconfiar del consuelo de que las reglas, si resultan demasiado estrictas, se acabarán flexibilizando. Ya pasó en Nueva York: la BitLicense de 2015 fue tan rígida que provocó un éxodo de empresas del estado, y años después el regulador tuvo que empezar a flexibilizarla para no quedar fuera de juego.
Con MiCA, en cambio, la corriente sopla en sentido contrario. La Comisión Europea abrió en mayo de 2026 una consulta de revisión, pero las recomendaciones que la empujan no piden aflojar: piden supervisión directa de ESMA sobre los grandes proveedores, reglas más duras para las plataformas globales y auditorías de ciberseguridad obligatorias. La discusión abierta incluye, además, si conviene meter dentro del perímetro a las finanzas descentralizadas, el staking y los depósitos tokenizados.
La dirección del viento es hacia más regulación, no menos. Si este éxodo es el primero de varios, habrá que verlo; no lo afirmamos, pero la corriente no apunta a la marcha atrás.
La pregunta que queda
MiCA no mató la innovación europea ni vació el mercado: dejó en pie a los actores serios que ya dominaban el volumen y empujó fuera, de paso, una capa de fraude que nadie extrañará. Pero lo hizo por la vía de reclasificar las criptomonedas como una rama más de las finanzas tradicionales, con una arquitectura que le abre la puerta ancha al banco y la angosta al criptonativo, y con una vara —la de MiFID II— cuyo efecto histórico documentado es consolidar el mercado a favor de quien ya estaba dentro.
El sentido del cambio es inequívoco aunque su desenlace siga abierto: en Europa, la frontera entre una plataforma de criptomonedas y un banco se está borrando, y se borra a favor del banco.
No hay aquí un villano de caricatura ni una víctima inmaculada. Hay una elección, y conviene nombrarla con precisión: Europa decidió que la manera de hacer seguras las criptomonedas era tratarlas como instrumentos financieros administrados por intermediarios autorizados. Es una decisión legítima, y puede que para el usuario común resulte hasta cómoda.
Pero deja una pregunta a la que ninguna licencia responde, y que esta casa seguirá haciendo mientras el proceso siga abierto: cuando el dinero que nació para prescindir de intermediarios se regula a la medida de los intermediarios tradicionales, ¿qué estamos cambiando?
 Guarda lo que vale la pena descifrar